Chứng chỉ tiền gửi có an toàn không? Quy định bảo hiểm và lưu ý khi mua
30/10/2026
Chứng chỉ tiền gửi có an toàn không? Tìm hiểu quy định bảo hiểm tiền gửi, hạn mức chi trả 350,000,000 VND, rủi ro cần lưu ý và cách mua phù hợp.
Chứng chỉ tiền gửi là kênh tích lũy có kỳ hạn được nhiều người quan tâm. Tuy nhiên, trước khi xuống tiền, không ít khách hàng vẫn băn khoăn chứng chỉ tiền gửi có an toàn không, có được bảo hiểm tiền gửi hay không. Bài viết dưới đây tổng hợp quy định pháp luật hiện hành, những rủi ro chứng chỉ tiền gửi cần lưu ý và cách mua chứng chỉ tiền gửi giúp bạn bảo vệ quyền lợi của mình.
Lưu ý: Các số liệu và nội dung trong bài được tổng hợp từ nguồn thị trường chung và không áp dụng riêng cho sản phẩm của SeABank.
1. Chứng chỉ tiền gửi có an toàn không?
Xét theo khung pháp lý hiện hành, chứng chỉ tiền gửi bằng VND của cá nhân mua tại tổ chức tín dụng được cấp phép là hình thức tích lũy có mức độ an toàn tương đối cao, nhờ được bảo vệ đồng thời bởi cơ chế bảo hiểm tiền gửi và các quy định chặt chẽ về phát hành. Tuy vậy, mức độ bảo vệ có giới hạn, cụ thể như sau.
1.1. Được bảo hiểm tiền gửi theo Luật Bảo hiểm tiền gửi 2025
Tiền gửi được bảo hiểm là tiền gửi bằng đồng Việt Nam của cá nhân gửi tại tổ chức tham gia bảo hiểm tiền gửi dưới hình thức tiền gửi có kỳ hạn, tiền gửi không kỳ hạn, tiền gửi tiết kiệm, chứng chỉ tiền gửi và các hình thức tiền gửi khác theo quy định của pháp luật về các tổ chức tín dụng, trừ các loại tiền gửi quy định tại Điều 18 của Luật này."
Bên cạnh đó, Điều 6 Luật Bảo hiểm tiền gửi 2025 quy định tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được nhận tiền gửi của cá nhân phải tham gia bảo hiểm tiền gửi. Đây là loại hình bảo hiểm bắt buộc, người gửi tiền không phải trả phí.
1.2. Hạn mức chi trả bảo hiểm tiền gửi hiện hành
Theo Điều 3 Thông tư số 05/2026/TT-NHNN của Ngân hàng Nhà nước (có hiệu lực từ ngày 13/7/2026), hạn mức chi trả tiền bảo hiểm là 350,000,000 VND, tăng so với mức 125,000,000 VND áp dụng trước đó theo Quyết định số 32/2021/QĐ-TTg. Hạn mức này được tính như sau:
Phạm vi tính: Áp dụng cho tất cả các khoản tiền gửi được bảo hiểm của một người tại một tổ chức tham gia bảo hiểm tiền gửi, không tính riêng cho từng chứng chỉ hay từng sổ tiết kiệm.
Khấu trừ khoản nợ: Trường hợp người gửi có khoản nợ tại chính tổ chức đó, số tiền gửi được bảo hiểm là số tiền còn lại sau khi trừ khoản nợ (Khoản 1 Điều 23).
Thời hạn chi trả: Tối đa 45 ngày kể từ thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm (Khoản 4 Điều 24).
Phần vượt hạn mức: Được giải quyết trong quá trình xử lý tài sản của tổ chức tham gia bảo hiểm tiền gửi theo quy định của pháp luật (Điều 25).
Ví dụ: Nếu bạn sở hữu nhiều chứng chỉ tiền gửi và sổ tiết kiệm bằng VND tại cùng một ngân hàng với tổng gốc và lãi là 500,000,000 VND, số tiền được chi trả bảo hiểm thông thường tối đa là 350,000,000 VND cho toàn bộ các khoản này. Ngoài ra, Khoản 2 Điều 22 của Luật cho phép Thống đốc Ngân hàng Nhà nước quyết định hạn mức chi trả vượt mức thông thường trong một số trường hợp đặc biệt.
1.3. Quy định phát hành chặt chẽ từ Ngân hàng Nhà nước
Đối tượng phát hành giới hạn: Chỉ ngân hàng thương mại, ngân hàng hợp tác xã, công ty tài chính tổng hợp, công ty tài chính chuyên ngành và chi nhánh ngân hàng nước ngoài được phát hành theo giấy phép (Điều 2).
Nội dung chứng chỉ minh bạch: Chứng chỉ phải ghi rõ tên tổ chức phát hành, mệnh giá, thời hạn, lãi suất, phương thức trả lãi, thông tin người mua và biện pháp tra cứu (Điều 10).
Quyền tra cứu thông tin: Tổ chức phát hành phải cung cấp tối thiểu một biện pháp để người mua tra cứu thông tin chứng chỉ đã mua (Điều 13).
Nghĩa vụ thanh toán: Tổ chức phát hành có trách nhiệm thanh toán tiền gốc, lãi đầy đủ và đúng hạn cho người mua theo thỏa thuận (Khoản 1 Điều 14).
Nghĩa vụ thông tin: Người mua phải được thông tin đầy đủ về quyền, nghĩa vụ và quy trình phát hành, thanh toán (Khoản 2 Điều 15).
Chứng chỉ tiền gửi bằng VND của cá nhân thuộc phạm vi bảo hiểm tiền gửi theo quy định hiện hành.
2. Những rủi ro chứng chỉ tiền gửi cần lưu ý khi mua
An toàn về mặt pháp lý không có nghĩa là chứng chỉ tiền gửi phù hợp với mọi nhu cầu. Trước khi mua, bạn nên cân nhắc các yếu tố về rủi ro chứng chỉ tiền gửi sau:
Hạn chế về thanh khoản: Theo Khoản 3 Điều 14 Thông tư số 02/2025/TT-NHNN, việc thanh toán trước hạn theo đề nghị của người mua do tổ chức phát hành quy định, lãi suất áp dụng khi thanh toán trước hạn theo quy định của Ngân hàng Nhà nước về lãi suất rút trước hạn tiền gửi. Vì vậy, nếu cần tiền trước hạn, bạn có thể nhận mức lãi thấp hơn đáng kể so với dự kiến, hoặc chỉ có thể chuyển nhượng tùy điều kiện từng sản phẩm.
Chuyển nhượng phụ thuộc người nhận: Việc chuyển quyền sở hữu cần có bên nhận chuyển nhượng phù hợp và thực hiện theo thủ tục của tổ chức phát hành, không phải lúc nào cũng diễn ra nhanh chóng.
Phần tiền vượt hạn mức bảo hiểm: Khoản gốc và lãi vượt 350,000,000 VND tại một ngân hàng không được chi trả ngay từ bảo hiểm tiền gửi mà được giải quyết theo quá trình xử lý tài sản của tổ chức đó.
3. Cách mua chứng chỉ tiền gửi an toàn
Để hạn chế rủi ro, bạn có thể tham khảo quy trình sau khi mua chứng chỉ tiền gửi:
Chọn tổ chức phát hành được cấp phép: Ưu tiên ngân hàng được Ngân hàng Nhà nước cấp phép và có công khai việc tham gia bảo hiểm tiền gửi tại điểm giao dịch,.
Mua qua kênh chính thức: Giao dịch trực tiếp tại điểm giao dịch hoặc ứng dụng ngân hàng điện tử chính thức của ngân hàng phát hành.
Kiểm tra nội dung chứng chỉ: Đối chiếu đầy đủ tên tổ chức phát hành, tên gọi chứng chỉ, mệnh giá, thời hạn, ngày đến hạn, lãi suất, phương thức trả lãi và thông tin cá nhân của bạn.
Hỏi rõ điều kiện đi kèm: Xác nhận điều kiện thanh toán trước hạn, lãi suất áp dụng khi rút trước hạn, thủ tục chuyển nhượng và khả năng cầm cố chứng chỉ.
Lưu giữ chứng từ và tra cứu định kỳ: Bảo quản chứng chỉ hoặc chứng nhận quyền sở hữu điện tử, sử dụng biện pháp tra cứu do ngân hàng cung cấp để theo dõi thông tin.
Phân bổ khoản tiền hợp lý: Cân nhắc tổng số dư tiền gửi tại một ngân hàng so với hạn mức chi trả bảo hiểm tiền gửi để chủ động quản lý rủi ro.
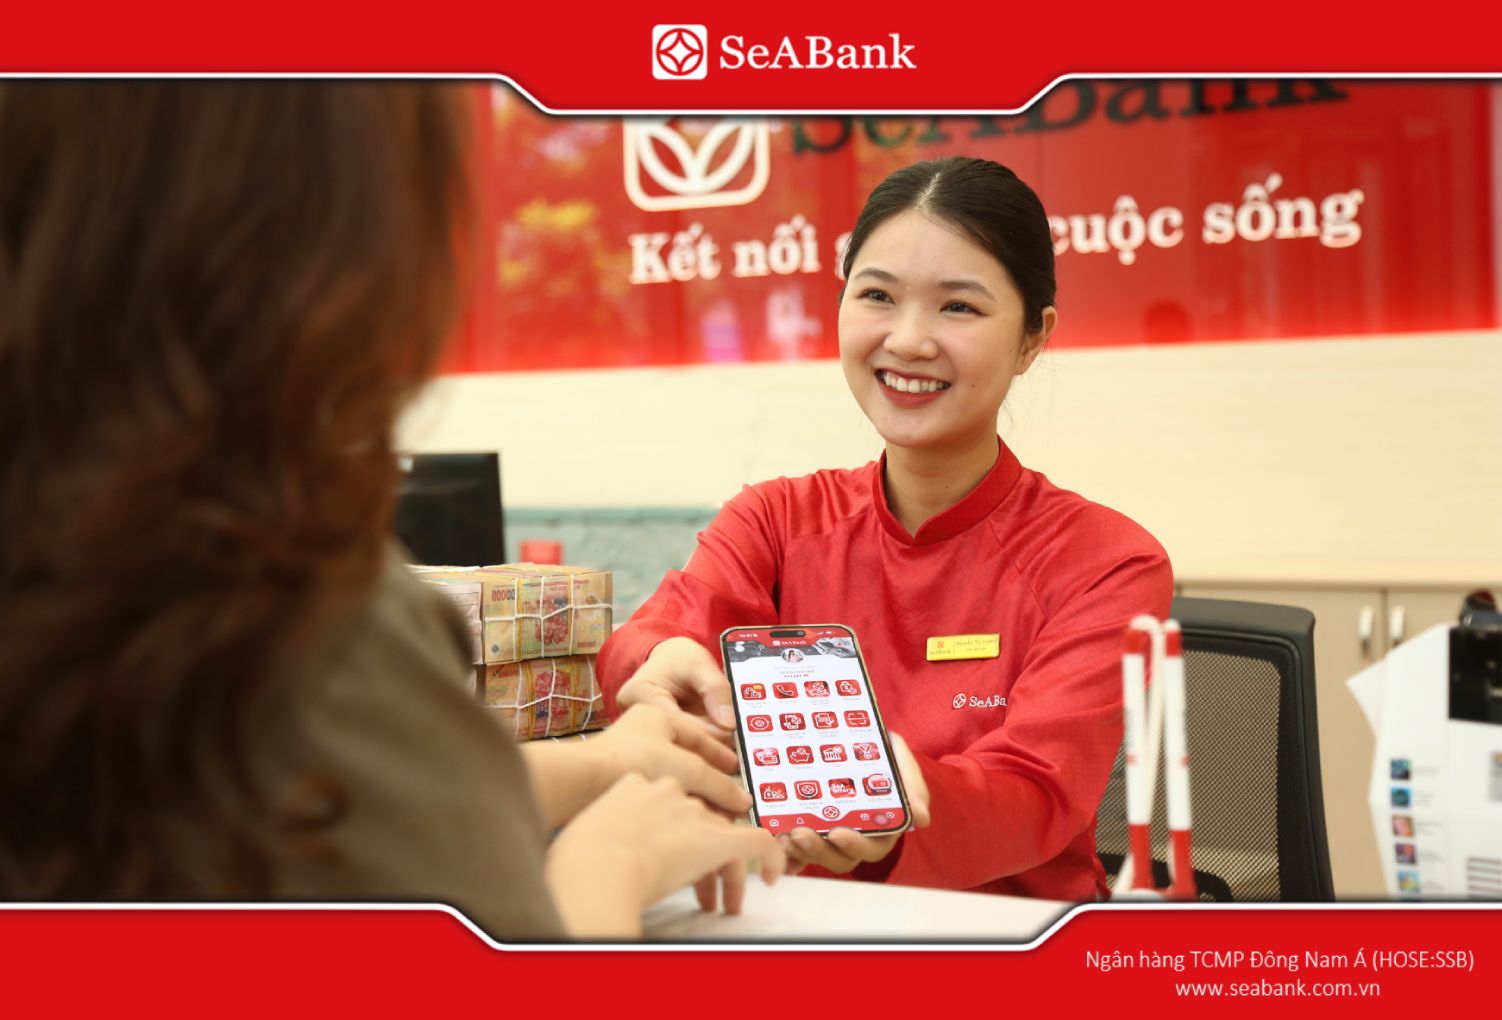
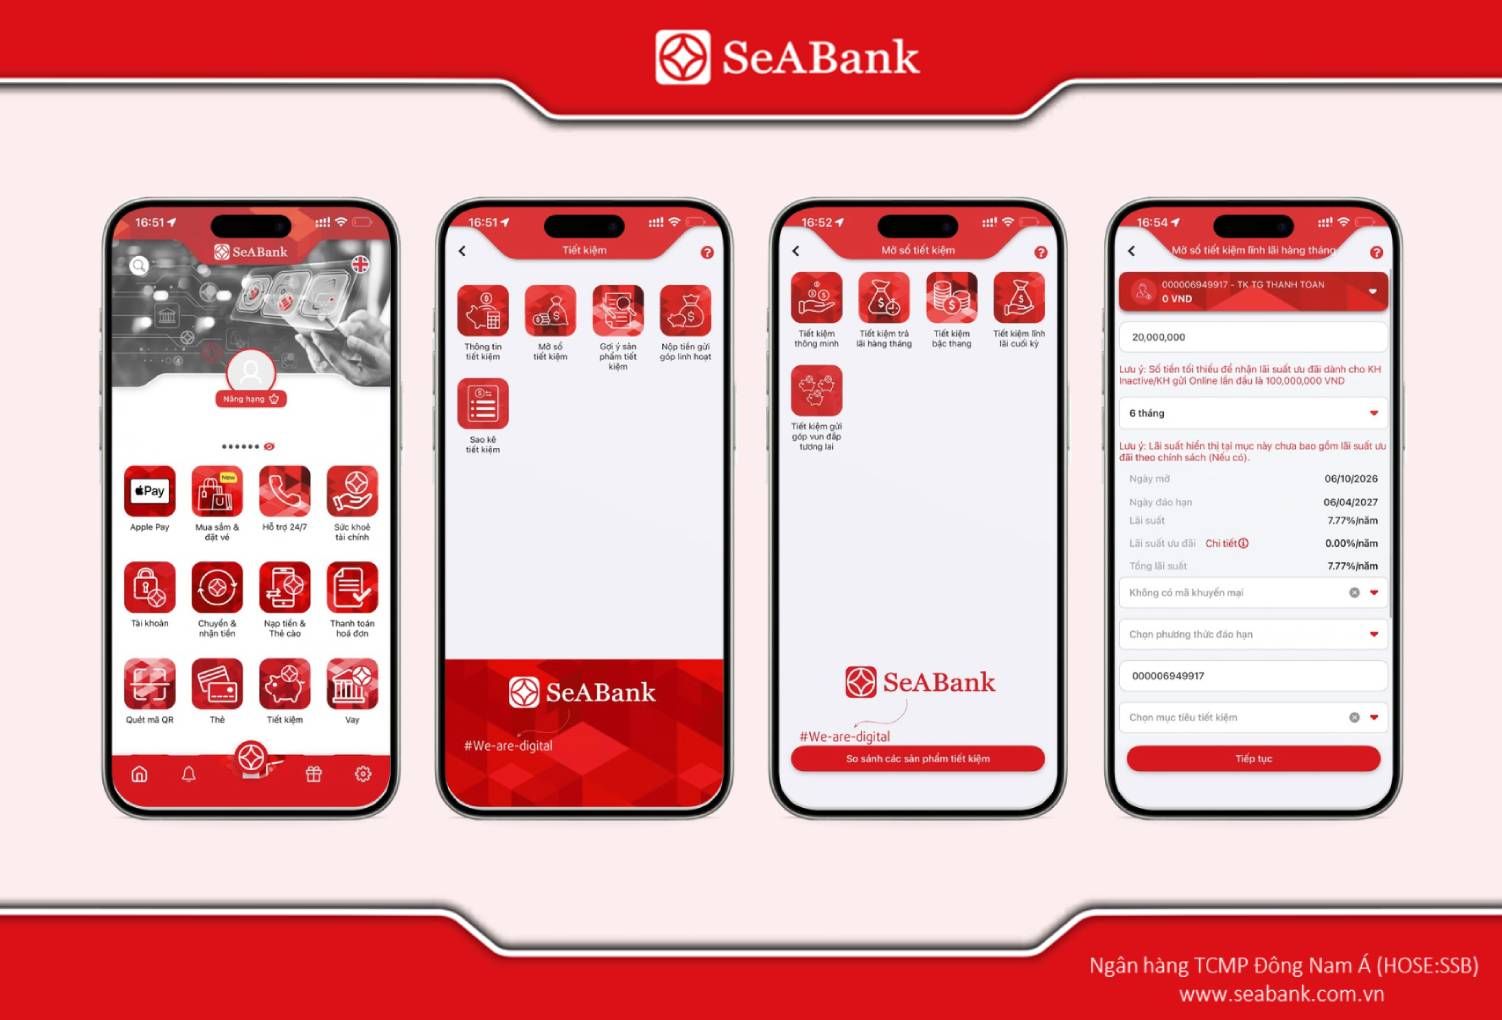
Tối ưu tích lũy cùng SeABank: Nếu bạn đang cân nhắc các giải pháp tiền gửi để tối ưu dòng tiền nhàn rỗi, bạn có thể tìm hiểu các sản phẩm tiết kiệm hiện có của SeABank qua ứng dụng SeAMobile hoặc tại các điểm giao dịch trên toàn quốc. Bạn có thể chủ động theo dõi thông tin sản phẩm, so sánh kỳ hạn phù hợp và thực hiện giao dịch tiết kiệm trực tuyến.
Các bước mở sổ tiết kiệm online trên ứng dụng SeAMobile.
4. Câu hỏi thường gặp về chứng chỉ tiền gửi
1. Chứng chỉ tiền gửi có được bảo hiểm tiền gửi không?
Có. Căn cứ theo Điều 17 Luật Bảo hiểm tiền gửi 2025, chứng chỉ tiền gửi bằng VND của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi thuộc phạm vi được bảo hiểm, trừ các trường hợp quy định tại Điều 18 như cổ đông sở hữu trên 5% vốn điều lệ, người quản lý, điều hành của chính tổ chức đó hoặc giấy tờ có giá vô danh.
2. Có rút chứng chỉ tiền gửi trước hạn được không?
Việc thanh toán trước hạn do tổ chức phát hành quy định cho từng sản phẩm. Nếu được chấp thuận, lãi suất áp dụng tuân theo quy định của Ngân hàng Nhà nước về lãi suất rút trước hạn tiền gửi. Bạn nên hỏi rõ điều kiện này trước khi mua.
3. Chứng chỉ tiền gửi khác gì chứng chỉ quỹ?
Chứng chỉ tiền gửi là một hình thức tiền gửi, xác nhận nghĩa vụ trả nợ gốc, lãi của tổ chức phát hành và thuộc phạm vi bảo hiểm tiền gửi. Trong khi đó, chứng chỉ quỹ là sản phẩm đầu tư vào quỹ, giá trị có thể biến động theo kết quả đầu tư của quỹ và không thuộc danh mục tiền gửi được bảo hiểm.
Câu trả lời cho câu hỏi chứng chỉ tiền gửi có an toàn không phụ thuộc vào tổ chức phát hành, hình thức sở hữu và số tiền bạn nắm giữ. Chứng chỉ tiền gửi bằng VND của cá nhân tại tổ chức tín dụng được cấp phép nhìn chung thuộc phạm vi bảo hiểm tiền gửi, trong hạn mức 350,000,000 VND. Để tích lũy an tâm, bạn nên đọc kỹ điều khoản và giao dịch qua kênh chính thức.
Ngân hàng TMCP Đông Nam Á SeABank
Địa chỉ: Tòa nhà BRG, 198 Trần Quang Khải, phường Hoàn Kiếm, Hà Nội