Tin tức
Từ 2026, hộ kinh doanh đóng thuế như thế nào? Cách tính, kê khai và nộp thuế
 02/10/2026
Hộ kinh doanh đóng thuế như thế nào theo quy định mới nhất 2026? Chi tiết các loại thuế phải nộp, công thức tính, tỷ lệ theo ngành nghề và quy trình kê khai, nộp thuế.
Hộ kinh doanh đóng thuế như thế nào là câu hỏi được rất nhiều chủ hộ quan tâm. Bài viết dưới đây tổng hợp chi tiết các loại thuế bắt buộc phải nộp, công thức tính cụ thể theo từng nhóm doanh thu và quy trình kê khai, nộp thuế điện tử, giúp chủ hộ nắm rõ và thực hiện đúng nghĩa vụ tài chính của mình.
1. Hộ kinh doanh đóng thuế gì? 5 Loại thuế hộ kinh doanh bắt buộc phải nộp
Theo Khoản 7 Điều 10 Nghị quyết số 198/2025/QH15 kể từ ngày 01/01/2026, thuế khoán và lệ phí môn bài đối với hộ kinh doanh, cá nhân kinh doanh đã chính thức được xóa bỏ. Hộ kinh doanh hiện chỉ còn phải thực hiện nghĩa vụ với hai loại thuế chính: thuế giá trị gia tăng (GTGT/VAT) và thuế thu nhập cá nhân (TNCN), chưa kể một số sắc thuế đặc thù như:
- Thuế tiêu thụ đặc biệt đối với hộ kinh doanh sản xuất, rượu bia, thuốc lá, xăng, cung cấp dịch vụ vũ trường, karaoke,…
- Thuế tài nguyên đối với hộ kinh doanh có hoạt động khai thác tài nguyên như khoáng sản, dầu thô, khí thiên nhiên, sản phẩm của rừng, hải sản tự nhiên, nước thiên nhiên,…
- Phí bảo vệ môi trường đối với khai thác khoáng sản
1.1. Thuế giá trị gia tăng (GTGT - VAT)
Thuế GTGT là loại thuế gián thu(*), tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình sản xuất, lưu thông đến tiêu dùng. Đối với hộ kinh doanh, thuế GTGT được tính theo phương pháp trực tiếp trên doanh thu, tức lấy doanh thu tính thuế nhân với tỷ lệ % thuế GTGT tương ứng với từng nhóm ngành nghề. Tỷ lệ % và doanh thu tính thuế thực hiện theo quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15 và các văn bản hướng dẫn thi hành.
(*) Thuế gián thu là loại thuế người chịu thuế cuối cùng là người tiêu dùng, nhưng người trực tiếp kê khai và nộp thuế cho Nhà nước là doanh nghiệp hoặc hộ kinh doanh (đóng vai trò thu hộ).
Theo Điều 3 Nghị định số 68/2026/NĐ-CP (được sửa đổi bởi Nghị định số 141/2026/NĐ-CP ngày 29/4/2026), hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ VND trở xuống thuộc diện không chịu thuế GTGT. Đây là điểm mới quan trọng: ngưỡng doanh thu không chịu thuế ban đầu được quy định là 500 triệu VND/năm, nhưng đã được Nghị định 141/2026/NĐ-CP nâng lên 01 tỷ VND/năm, áp dụng thống nhất từ ngày 01/01/2026.
1.2. Thuế thu nhập cá nhân (TNCN)
Thuế TNCN là thuế trực thu(**), đánh vào thu nhập từ hoạt động sản xuất, kinh doanh của chủ hộ.
Cũng như thuế GTGT, ngưỡng doanh thu không phải nộp thuế TNCN đã được nâng từ 500 triệu VND lên 01 tỷ VND/năm theo Nghị định 141/2026/NĐ-CP. Hộ kinh doanh có doanh thu năm từ 01 tỷ VND trở xuống sẽ không phải nộp thuế TNCN từ hoạt động kinh doanh, nhưng vẫn cần thực hiện thông báo doanh thu thực tế với cơ quan thuế theo đúng thời hạn quy định.
(**) Thuế trực thu là loại thuế thu trực tiếp vào khoản thu nhập hoặc tài sản của cá nhân và tổ chức, trong đó người nộp thuế đồng thời là người chịu thuế.
2. Hướng dẫn công thức tính thuế hộ kinh doanh chi tiết theo từng nhóm doanh thu
Sau khi xác định thuộc diện chịu thuế, hộ kinh doanh cần biết cách tính số thuế phải nộp. Công thức tính được áp dụng theo phương pháp trực tiếp trên doanh thu đối với thuế GTGT và một trong hai phương pháp đối với thuế TNCN tùy theo mức doanh thu.
2.1. Công thức tính thuế GTGT và thuế TNCN
Tỷ lệ % thuế GTGT và thuế TNCN áp dụng cho từng nhóm ngành nghề, tham khảo theo Luật Thuế giá trị gia tăng số 48/2024/QH15, Luật Thuế thu nhập cá nhân số 109/2025/QH15 và các văn bản hướng dẫn thi hành, được tổng hợp như sau:
Bảng tỷ lệ % tính thuế GTGT và tỷ lệ % thuế TNCN (áp dụng cho nhóm nộp theo doanh thu, doanh thu trên 01 tỷ VND đến 03 tỷ VND)
Bảng tỷ lệ % thuế TNCN (áp dụng cho nhóm nộp theo thu nhập tính thuế)
Lưu ý: Tỷ lệ % cụ thể có thể được điều chỉnh theo văn bản hướng dẫn thi hành mới nhất tại từng thời điểm, hộ kinh doanh nên đối chiếu với thông tư hướng dẫn hiện hành hoặc cơ quan thuế quản lý trực tiếp trước khi kê khai.
2.2. Phân nhóm doanh thu và phương pháp tính thuế tương ứng
Căn cứ theo doanh thu năm, hộ kinh doanh được phân thành các nhóm với cách xác định nghĩa vụ thuế khác nhau:
3. Quy trình khai và nộp thuế cho cơ quan thuế
Việc chuyển sang hình thức kê khai đòi hỏi hộ kinh doanh chủ động hơn trong việc thực hiện nghĩa vụ thuế. Dưới đây là quy trình chi tiết mà hộ kinh doanh có thể tham khảo.
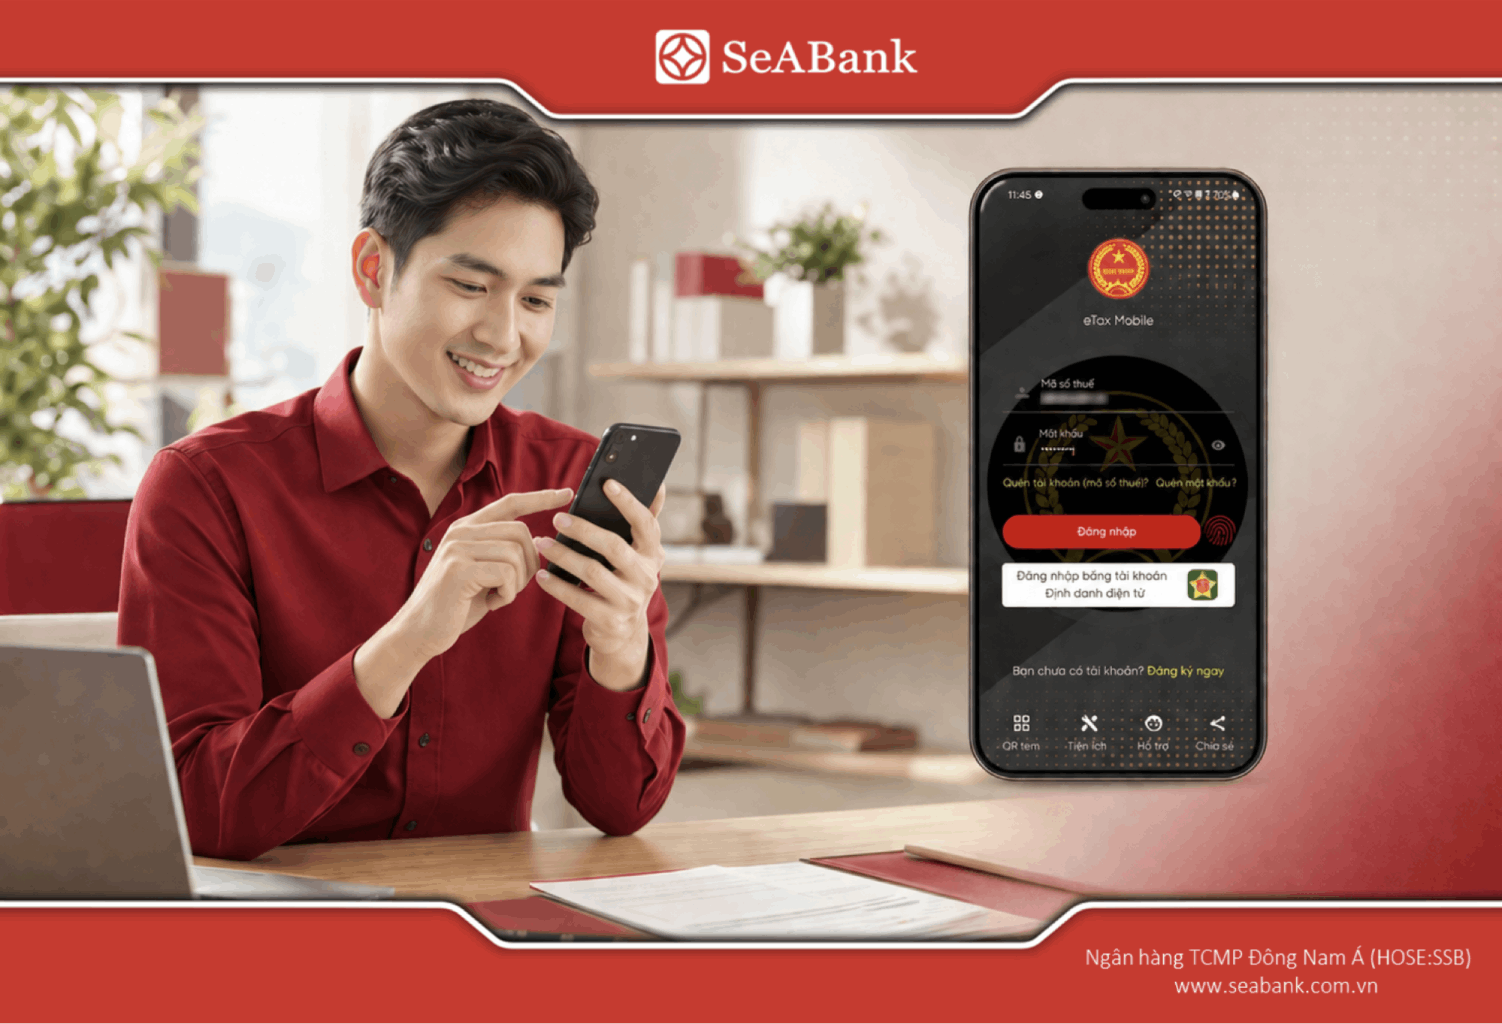
Bước 1: Đăng ký tài khoản thuế điện tử
- Chuẩn bị số định danh cá nhân/mã số thuế, số điện thoại và email đã đăng ký để phục vụ xác thực.
- Truy cập ứng dụng eTax Mobile (tải từ App Store hoặc Google Play) hoặc Cổng thông tin điện tử dành cho cá nhân của cơ quan thuế, chọn mục "Đăng ký".
- Nhập đầy đủ thông tin cá nhân, xác nhận qua mã OTP gửi về số điện thoại đã đăng ký.
- Nếu đã có tài khoản định danh điện tử VNeID mức 2, có thể đăng nhập nhanh bằng VNeID để rút ngắn thời gian xác thực.
- Sau khi đăng ký thành công, hệ thống gửi thông báo qua SMS hoặc email kèm thông tin đăng nhập.
Bước 2: Thực hiện kê khai thuế
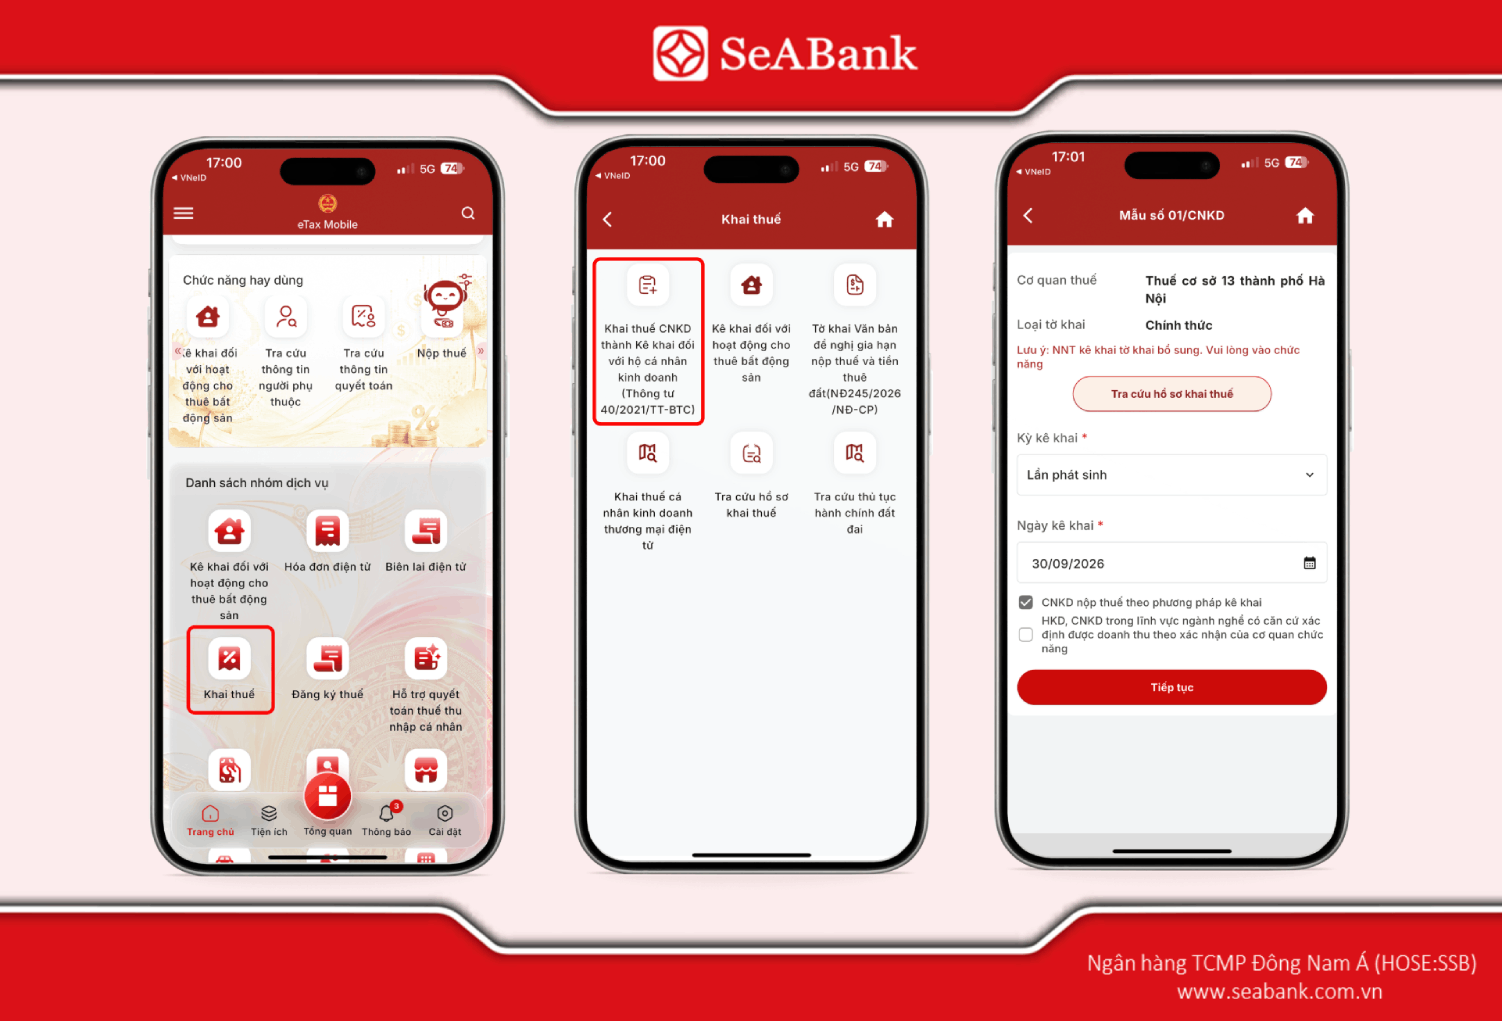
- Đăng nhập vào hệ thống thuế điện tử, chọn mẫu tờ khai phù hợp (thường là Mẫu 01/CNKD dành cho cá nhân, hộ kinh doanh nộp thuế theo phương pháp kê khai).
- Xác định kỳ kê khai: theo quý đối với nhóm doanh thu từ trên 01 tỷ đến 50 tỷ VND, theo tháng đối với nhóm doanh thu trên 50 tỷ VND, hoặc kê khai/quyết toán theo năm đối với một số trường hợp.
- Nhập đầy đủ thông tin doanh thu, loại thuế, kỳ tính thuế; kê khai phụ lục bảng kê hoạt động kinh doanh phát sinh trong kỳ (nếu có).
- Kiểm tra lại số liệu, xác nhận tờ khai bằng chữ ký số hoặc mã OTP.
- Lưu trữ tờ khai đã nộp (định dạng PDF hoặc XML) để phục vụ đối chiếu, quyết toán sau này.
Bước 3: Nộp thuế qua các kênh điện tử
- Chọn phương thức nộp thuế: qua ứng dụng eTax Mobile, qua Cổng dịch vụ công của cơ quan thuế, hoặc qua ứng dụng ngân hàng có liên kết nộp thuế điện tử.
- Nhập mã số thuế, chọn kỳ tính thuế và loại thuế cần nộp.
- Xác nhận thông tin số tiền phải nộp, lựa chọn tài khoản ngân hàng hoặc quét mã QR để thanh toán.
- Xác thực giao dịch bằng OTP hoặc chữ ký số, hoàn tất thanh toán.
- Lưu lại chứng từ nộp thuế điện tử để tra cứu, đối chiếu khi cần thiết.
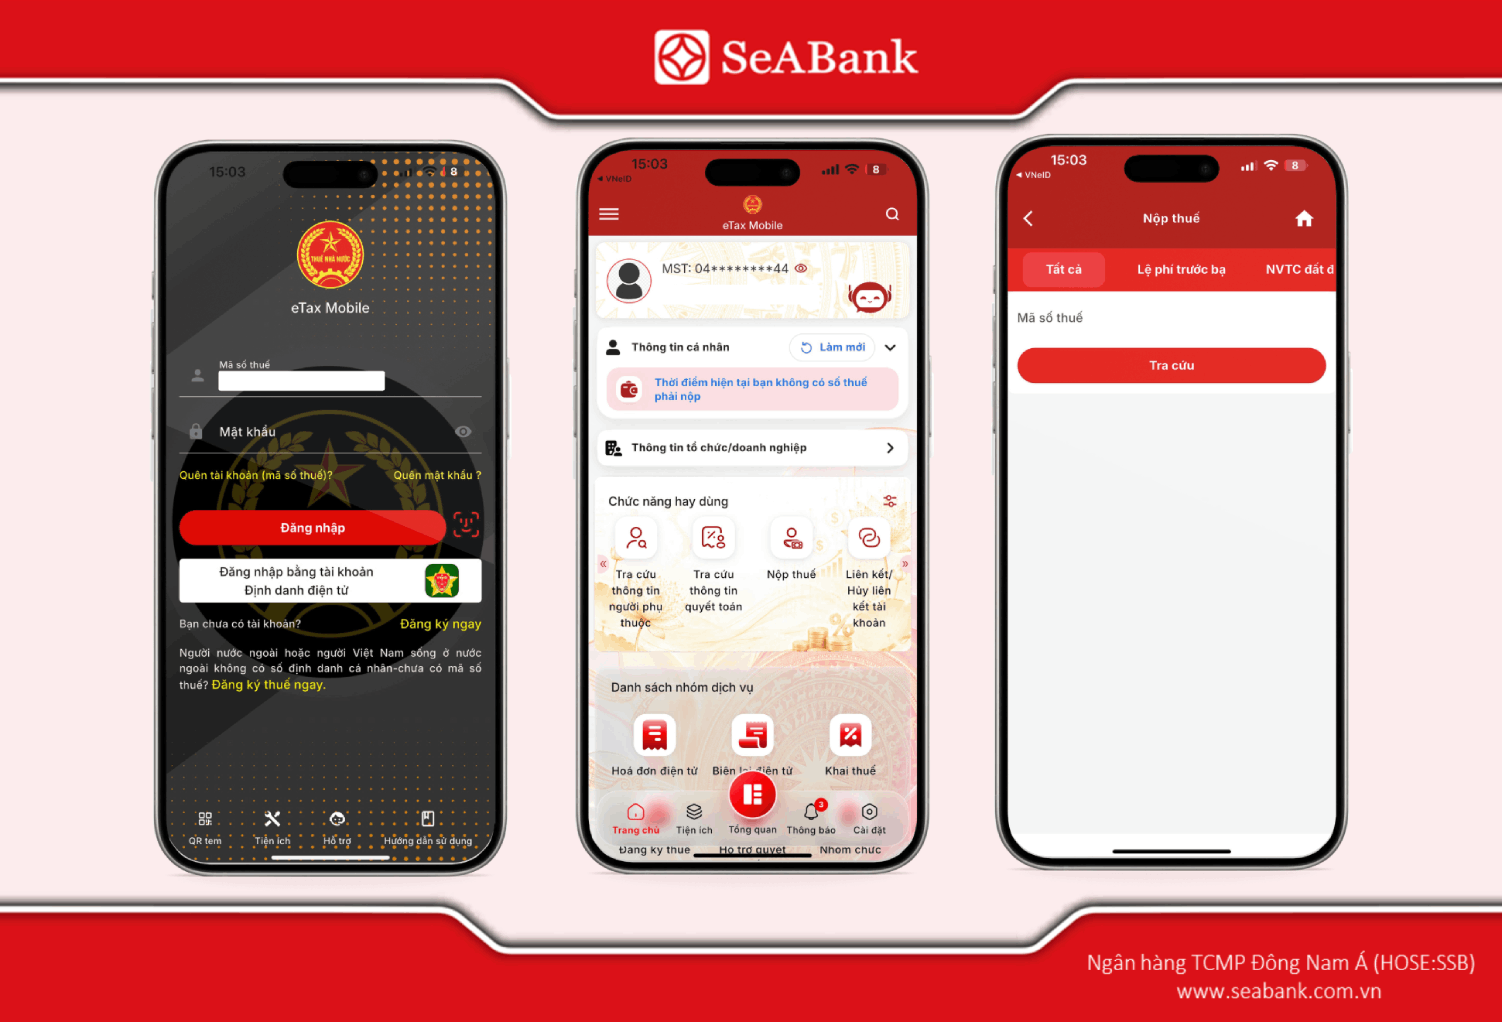
Hộ kinh doanh có thể tra cứu kết quả nộp thuế, nghĩa vụ thuế còn lại và thông báo từ cơ quan thuế ngay trên ứng dụng eTax Mobile hoặc Cổng thuế điện tử, giúp chủ động theo dõi và tránh phát sinh nợ thuế.
4. Câu hỏi thường gặp (FAQs)
1. Hộ kinh doanh có còn phải đóng thuế khoán không? Không. Từ ngày 01/01/2026, phương pháp thuế khoán và lệ phí môn bài đã chính thức được xóa bỏ theo Nghị quyết 198/2025/QH15. Hộ kinh doanh chuyển sang hình thức tự kê khai, tự tính và tự nộp thuế dựa trên doanh thu hoặc thu nhập thực tế phát sinh.
2. Ngưỡng doanh thu không phải nộp thuế của hộ kinh doanh hiện nay là bao nhiêu? Theo Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP, ngưỡng doanh thu không chịu thuế GTGT và TNCN đã được nâng từ 500 triệu VND lên 01 tỷ VND/năm, áp dụng từ ngày 01/01/2026. Hộ kinh doanh có doanh thu từ 01 tỷ VND/năm trở xuống không phải nộp hai loại thuế này nhưng vẫn cần thông báo doanh thu với cơ quan thuế.
3. Thuế GTGT và thuế TNCN của hộ kinh doanh tính như thế nào? Cả hai loại thuế thường được tính theo phương pháp trực tiếp trên doanh thu, bằng cách lấy doanh thu tính thuế nhân với tỷ lệ % tương ứng theo từng ngành nghề. Riêng hộ kinh doanh có doanh thu trên 3 tỷ VND/năm bắt buộc tính thuế TNCN theo thu nhập tính thuế (doanh thu trừ chi phí được trừ) nhân thuế suất.
4. Hộ kinh doanh kê khai thuế theo tháng hay theo quý? Tùy theo quy mô doanh thu, hộ kinh doanh có doanh thu trên 01 tỷ đến 50 tỷ VND thường kê khai theo quý, còn hộ có doanh thu trên 50 tỷ VND phải kê khai theo tháng theo quy định hiện hành.
5. Làm sao để quản lý dòng tiền nộp thuế hiệu quả hơn? Hộ kinh doanh nên sử dụng một tài khoản thanh toán riêng cho hoạt động kinh doanh, có tính năng sao kê rõ ràng, hỗ trợ nộp thuế điện tử và miễn phí chuyển khoản, để thuận tiện đối soát doanh thu và chủ động nguồn tiền cho mỗi kỳ nộp thuế.
Tóm lại, hộ kinh doanh đóng thuế như thế nào phụ thuộc vào mức doanh thu năm và ngành nghề kinh doanh cụ thể của từng hộ. Từ năm 2026, ngưỡng miễn thuế đã được nâng lên 1 tỷ đồng/năm. Việc nắm rõ công thức tính, quy trình khai nộp và chủ động ứng dụng công nghệ vào quản lý dòng tiền sẽ giúp hộ kinh doanh thực hiện đúng nghĩa vụ thuế, đồng thời vận hành hoạt động kinh doanh minh bạch, hiệu quả hơn.
Lưu ý: Bài viết mang tính chất tham khảo, tổng hợp dựa trên Nghị quyết 198/2025/QH15, Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP tại thời điểm biên soạn. Do chính sách thuế có thể tiếp tục được điều chỉnh theo từng giai đoạn, hộ kinh doanh nên kiểm tra thông tin chính thức tại cơ quan thuế quản lý trực tiếp hoặc Cổng thông tin điện tử của Chính phủ, Tổng cục Thuế để cập nhật quy định mới nhất áp dụng cho trường hợp cụ thể của mình.
Tin Tức Liên Quan
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất 09/10/2026
Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga 09/10/2026
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt 09/10/2026
Mã QR động là gì? So sánh với QR tĩnh và cách tạo 09/10/2026
Cách tạo mã QR ngân hàng trên SeAMobile chỉ với 3 bước 09/10/2026
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất
1 chỉ vàng bao nhiêu tiền? Cập nhật giá 1 chỉ vàng 9999 (24K), 18K mới nhất hôm nay và hướng dẫn cách mua vàng an toàn, uy tín 2026.
09/10/2026
Đọc tiếp

Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga
Tìm hiểu tiền Nga (Rúp) gồm những mệnh giá nào, tỷ giá RUB/VND hiện nay, nơi đổi tiền và kinh nghiệm đổi Rúp khi đi Nga. Xem chi tiết cùng SeABank.
09/10/2026
Đọc tiếp
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt
Tiền Đức là đồng euro (EUR). Tìm hiểu mệnh giá tiền Đức, tỷ giá EUR/VND, nơi đổi tiền và cách nhận tiền từ Đức về Việt Nam qua SeABank.
09/10/2026
Đọc tiếp