Tin tức
Nợ chú ý là gì? Làm sao để xóa nợ chú ý trên CIC nhanh chóng
 25/09/2026
Nợ chú ý là gì, bị trễ hạn bao nhiêu ngày thì rơi vào nhóm nợ này, có vay vốn được không và cách xóa nợ chú ý trên CIC nhanh, hiệu quả.
Nợ chú ý là tình trạng khoản vay bị quá hạn thanh toán trong một khoảng thời gian nhất định, được hệ thống Trung tâm Thông tin Tín dụng Quốc gia (CIC) ghi nhận lại. Đây là vấn đề khiến nhiều người lo lắng khi có ý định vay vốn hoặc mở thẻ tín dụng. Vậy nợ chú ý là gì, ảnh hưởng thế nào và làm sao để xóa nhanh khỏi CIC? Cùng tìm hiểu trong bài viết sau.
1. Nợ chú ý là gì? Bị trễ hạn từ bao nhiêu ngày thì rơi vào nhóm nợ chú ý?
Trên hệ thống thông tin tín dụng quốc gia, mỗi khoản vay của khách hàng đều được xếp vào một trong 5 nhóm nợ dựa trên mức độ quá hạn và khả năng thu hồi. Trong đó, nợ chú ý (hay còn gọi là nợ cần chú ý) chính là nợ nhóm 2 - nhóm nợ mà nhiều người vay dễ gặp phải nhất do sơ suất trong việc thanh toán đúng hạn.
1.1. Định nghĩa nợ chú ý theo quy định hiện hành
Theo Điều 10, Thông tư 11/2021/TT-NHNN của Ngân hàng Nhà nước Việt Nam, nợ nhóm 2 (nợ cần chú ý) bao gồm khoản nợ quá hạn từ 10 đến 90 ngày, cũng như khoản nợ được điều chỉnh kỳ hạn trả nợ lần đầu còn trong hạn. Đây là nhóm nợ có mức độ rủi ro thấp hơn nợ xấu nhưng vẫn được các tổ chức tín dụng theo dõi chặt chẽ.
Nếu khách hàng tiếp tục chậm trả và vượt qua mốc 90 ngày, khoản nợ sẽ bị chuyển sang nhóm 3 trở lên và chính thức được xem là nợ xấu. Chính vì vậy, khoảng thời gian này được xem là “giai đoạn vàng” để khách hàng chủ động xử lý trước khi tình trạng tín dụng trở nên nghiêm trọng hơn.
1.2. Hệ thống phân loại 5 nhóm nợ theo quy định của Ngân hàng Nhà nước
Để có cái nhìn tổng quan và hiểu rõ vị trí của nợ chú ý trong hệ thống quản trị rủi ro tín dụng, dưới đây là chi tiết phân loại cả 5 nhóm nợ đang được áp dụng hiện nay:
2. Tác hại của nợ chú ý: Có vay vốn ngân hàng hay mở thẻ tín dụng được không?
Dù chưa được xếp vào nhóm nợ xấu, nợ chú ý vẫn để lại nhiều ảnh hưởng không nhỏ đến khả năng tiếp cận các sản phẩm tài chính của khách hàng trong tương lai.
2.1. Ảnh hưởng đến khả năng vay vốn mới
Khi hồ sơ vay vốn xuất hiện lịch sử nợ chú ý, các tổ chức tín dụng thường sẽ xem xét kỹ hơn về khả năng trả nợ của khách hàng. Một số trường hợp vẫn có thể được duyệt vay, đặc biệt là vay thế chấp có tài sản đảm bảo, nhưng thường đi kèm điều kiện chặt chẽ hơn và cần chứng minh rõ nguyên nhân chậm trả là khách quan, không cố ý.
2.2. Ảnh hưởng đến việc mở thẻ tín dụng
Tương tự như vay vốn, việc mở thẻ tín dụng khi đang có nợ chú ý cũng gặp nhiều khó khăn hơn. Ngân hàng có thể yêu cầu khách hàng tất toán khoản nợ quá hạn trước, đồng thời xem xét thêm về thu nhập và lịch sử tín dụng gần nhất trước khi đưa ra quyết định phê duyệt.
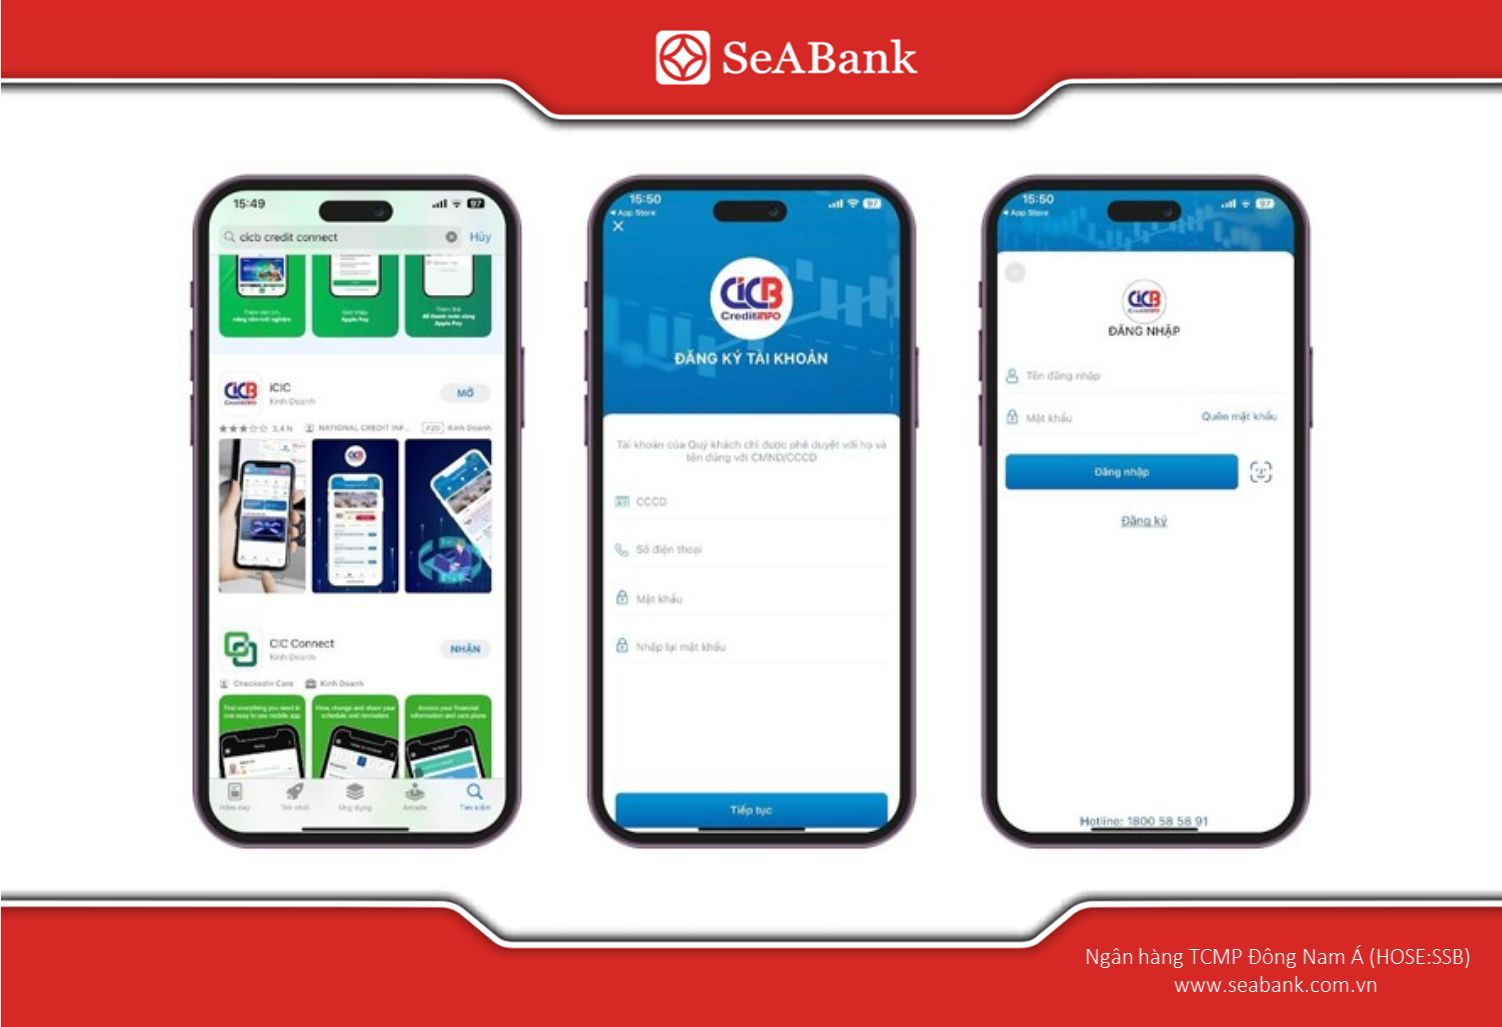
3. Quy trình check CIC để biết mình có bị nợ chú ý hay không
Việc chủ động tra cứu thông tin tín dụng định kỳ giúp khách hàng phát hiện sớm tình trạng nợ chú ý và có phương án xử lý kịp thời.
- Truy cập website: https://cic.gov.vn/ hoặc tải ứng dụng CIC Credit Connect của Trung tâm Thông tin Tín dụng Quốc gia Việt Nam.
- Đăng ký tài khoản và xác thực thông tin cá nhân theo hướng dẫn.
- Chọn mục tra cứu lịch sử tín dụng để xem chi tiết các khoản vay đang có.
- Kiểm tra kỹ phần phân loại nhóm nợ và số ngày quá hạn (nếu có) của từng khoản vay.
Sau khi có kết quả, khách hàng cần chú ý đến mục “nhóm nợ” của từng khoản vay. Nếu thấy khoản vay nào được xếp vào nhóm 2, đây chính là dấu hiệu cho thấy khoản vay đó đang thuộc diện nợ chú ý và cần được xử lý sớm để tránh chuyển sang nhóm nợ xấu.
4. Hướng dẫn xử lý, tất toán nợ chú ý và thời gian để hệ thống tự động xóa
Khi phát hiện mình đang có nợ chú ý, khách hàng nên xử lý càng sớm càng tốt để hạn chế ảnh hưởng đến lịch sử tín dụng lâu dài.
4.1. Các bước tất toán khoản nợ quá hạn
- Liên hệ ngay với tổ chức tín dụng đang cho vay để xác nhận chính xác số tiền gốc, lãi và các khoản phí phát sinh (nếu có).
- Thanh toán đầy đủ toàn bộ khoản nợ quá hạn trong thời gian sớm nhất để dừng việc cộng dồn số ngày trễ hạn.
- Giữ lại biên lai, chứng từ xác nhận đã tất toán để đối chiếu khi cần thiết.
- Duy trì thanh toán đúng hạn đối với các khoản vay khác (nếu có) để xây dựng lại lịch sử tín dụng tích cực.
4.2. Thời gian để hệ thống tự động xóa lịch sử nợ chú ý
Theo Khoản 1 Điều 13 Thông tư số 15/2023/TT-NHNN, sau khi khách hàng tất toán đầy đủ nợ gốc và lãi, thông tin nợ chú ý vẫn sẽ được lưu trữ trên hệ thống CIC trong một khoảng thời gian nhất định trước khi được xóa hoàn toàn, tối đa có thể lên đến 5 năm tùy từng trường hợp. Tuy nhiên trên thực tế, nhiều tổ chức tín dụng chỉ yêu cầu khách hàng duy trì lịch sử trả nợ tốt trong khoảng 12 tháng gần nhất kể từ ngày tất toán để xem xét phê duyệt khoản vay mới. Do đó, khách hàng nên kiên trì thanh toán đúng hạn và tránh phát sinh thêm nợ quá hạn trong giai đoạn này.
5. FAQs - Câu hỏi thường gặp về nợ chú ý
1. Nợ chú ý là nợ nhóm mấy trên hệ thống CIC?
Nợ chú ý chính là nợ nhóm 2 trong hệ thống phân loại 5 nhóm nợ tín dụng theo quy định của Ngân hàng Nhà nước. Đây là nhóm nợ dành cho các khoản vay quá hạn thanh toán trong khoảng từ 10 đến 90 ngày.
2. Nợ chú ý có phải là nợ xấu không?
Nợ chú ý (nhóm 2) chưa được xem là nợ xấu. Theo quy định hiện hành, nợ xấu chỉ được tính từ nhóm 3 trở lên, tức là khi khoản vay quá hạn từ 91 ngày trở đi.
3. Đang có nợ chú ý thì có vay vốn ngân hàng được không?
Khách hàng có nợ chú ý vẫn có thể được xem xét cho vay, đặc biệt với các khoản vay có tài sản đảm bảo, nhưng thường phải chứng minh rõ khả năng trả nợ và nguyên nhân chậm trả là khách quan. Điều kiện xét duyệt trong trường hợp này thường khắt khe hơn so với khách hàng có lịch sử tín dụng tốt.
4. Sau khi tất toán, bao lâu thì nợ chú ý được xóa khỏi CIC?
Sau khi tất toán đầy đủ nợ gốc và lãi, thông tin nợ chú ý sẽ được lưu trữ trên hệ thống CIC trong tối đa 5 năm trước khi xóa hoàn toàn. Tuy nhiên, nhiều ngân hàng chỉ yêu cầu khách hàng duy trì lịch sử trả nợ tốt trong khoảng 12 tháng gần nhất để xem xét các khoản vay mới.
5. Làm sao để biết mình có đang bị nợ chú ý hay không?
Cách nhanh nhất là truy cập website hoặc ứng dụng CIC của Trung tâm Thông tin Tín dụng Quốc gia Việt Nam để tra cứu lịch sử tín dụng cá nhân. Trong kết quả tra cứu, khách hàng cần chú ý đến mục phân loại nhóm nợ của từng khoản vay để xác định chính xác tình trạng của mình.
Nợ chú ý tuy chưa phải là nợ xấu nhưng vẫn ảnh hưởng không nhỏ đến khả năng vay vốn và mở thẻ tín dụng của khách hàng. Việc chủ động tra cứu CIC định kỳ, tất toán sớm khoản nợ quá hạn và duy trì thói quen thanh toán đúng hạn là cách hiệu quả nhất để khắc phục và tránh rơi vào nợ chú ý trong tương lai. Hy vọng những thông tin trên đã giúp bạn hiểu rõ hơn về vấn đề này.
Tin Tức Liên Quan
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất 09/10/2026
Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga 09/10/2026
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt 09/10/2026
Mã QR động là gì? So sánh với QR tĩnh và cách tạo 09/10/2026
Cách tạo mã QR ngân hàng trên SeAMobile chỉ với 3 bước 09/10/2026
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất
1 chỉ vàng bao nhiêu tiền? Cập nhật giá 1 chỉ vàng 9999 (24K), 18K mới nhất hôm nay và hướng dẫn cách mua vàng an toàn, uy tín 2026.
09/10/2026
Đọc tiếp

Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga
Tìm hiểu tiền Nga (Rúp) gồm những mệnh giá nào, tỷ giá RUB/VND hiện nay, nơi đổi tiền và kinh nghiệm đổi Rúp khi đi Nga. Xem chi tiết cùng SeABank.
09/10/2026
Đọc tiếp
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt
Tiền Đức là đồng euro (EUR). Tìm hiểu mệnh giá tiền Đức, tỷ giá EUR/VND, nơi đổi tiền và cách nhận tiền từ Đức về Việt Nam qua SeABank.
09/10/2026
Đọc tiếp