Tin tức
Ví điện tử là gì? Phân loại, lợi ích và cách bảo mật khi sử dụng
 25/09/2026
Ví điện tử là gì, có những loại nào phổ biến, mang lại lợi ích gì cho thanh toán không tiền mặt và những điều cần lưu ý để bảo mật tài khoản khi sử dụng ví điện tử.
Trong xu hướng thanh toán không tiền mặt hiện nay, ví điện tử đã trở thành công cụ quen thuộc với nhiều người dùng smartphone. Từ việc mua sắm, thanh toán hóa đơn đến săn mã giảm giá, ví điện tử giúp giao dịch diễn ra nhanh chóng và tiện lợi hơn. Vậy ví điện tử là gì, có những loại phổ biến nào, và cần lưu ý gì để sử dụng an toàn? Bài viết dưới đây sẽ giúp bạn hiểu rõ hơn.
1. Ví điện tử là gì?
Theo Điều 6 Nghị định 52/2024/NĐ-CP của Chính phủ, ví điện tử (e-wallet) được xác định là phương tiện lưu trữ tiền điện tử, cho phép khách hàng nạp tiền, rút tiền và thực hiện các giao dịch thanh toán thông qua thiết bị điện tử như điện thoại thông minh, máy tính bảng hay máy tính. Nói một cách đơn giản, đây là một "ví tiền" tồn tại dưới dạng ứng dụng hoặc tài khoản số, giúp bạn lưu trữ một khoản tiền tương ứng với số dư đã nạp vào để phục vụ thanh toán mà không cần dùng tiền mặt.
2. Các loại ví điện tử phổ biến hiện nay
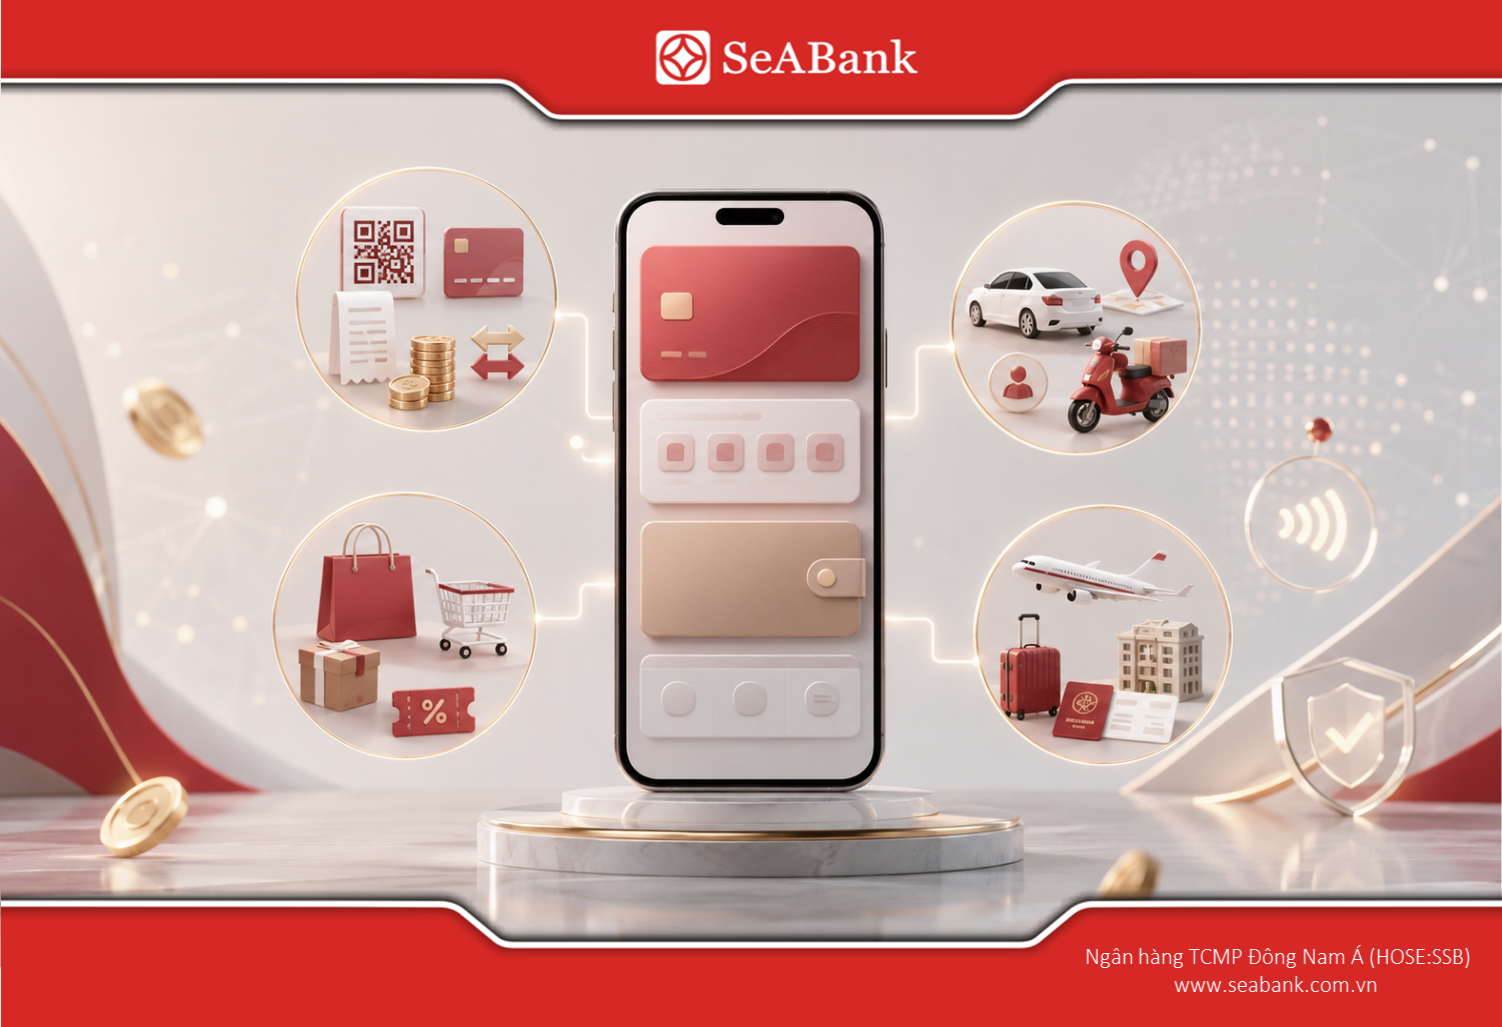
Thị trường thanh toán không tiền mặt tại Việt Nam hiện nay rất đa dạng, các loại ví điện tử thường được phân chia theo hệ sinh thái dịch vụ nhằm tối ưu hóa trải nghiệm cho từng nhu cầu cụ thể của người dùng:
- Ví điện tử độc lập (Hệ sinh thái thanh toán tổng hợp): Đây là các ứng dụng chuyên biệt về thanh toán, sở hữu mạng lưới liên kết rộng khắp với các ngân hàng thương mại và đối tác cung cấp dịch vụ. Nhóm ví này phục vụ đa dạng nhu cầu đời sống từ chuyển tiền nhanh, nạp tiền điện thoại, thanh toán hóa đơn định kỳ (điện, nước, internet) cho đến quét mã QR Code tại cửa hàng, siêu thị.
- Ví điện tử tích hợp trên ứng dụng Gọi xe và Di chuyển: Đây là các giải pháp thanh toán được tích hợp trực tiếp ngay trong ứng dụng đặt xe công nghệ. Nhóm ví này giúp hành khách tối ưu hóa chi phí nhờ các chương trình đồng thương hiệu, đồng thời thanh toán tiền cước chuyến đi, giao hàng hoặc gọi đồ ăn một cách tự động, nhanh chóng mà không cần dùng tiền mặt.
- Ví điện tử thuộc hệ sinh thái Thương mại điện tử: Loại ví này gắn liền với các sàn mua sắm trực tuyến lớn. Ưu điểm lớn nhất là mang lại sự liền mạch khi chốt đơn, thanh toán hóa đơn mua sắm nhanh chóng và giúp người dùng tiếp cận với các mã giảm giá độc quyền, miễn phí vận chuyển từ sàn.
- Ví điện tử tích hợp trên ứng dụng Hàng không và Du lịch: Được phát triển bởi các hãng hàng không và nền tảng đặt phòng, nhóm ví này tập trung tối ưu cho các giao dịch có giá trị cao như mua vé máy bay, đặt phòng khách sạn, mua gói hành lý hoặc các dịch vụ lữ hành, đi kèm với chính sách miễn phí xuất vé hoặc tích điểm đổi quà hấp dẫn.
Mỗi loại ví điện tử có ưu điểm riêng, nhưng đều có chung nguyên tắc là phải được cấp phép hoạt động theo quy định của Ngân hàng Nhà nước.
3. Lợi ích của ví điện tử trong thanh toán không tiền mặt
- Mua sắm nhanh chóng, tiện lợi: Ví điện tử giúp người dùng thanh toán chỉ với vài thao tác chạm trên điện thoại, không cần mang theo tiền mặt hay thẻ vật lý. Điều này đặc biệt hữu ích khi mua sắm trực tuyến hoặc tại các cửa hàng có hỗ trợ quét mã thanh toán.
- Thanh toán hóa đơn điện, nước và các dịch vụ thiết yếu: Thay vì phải xếp hàng tại quầy giao dịch, người dùng có thể sử dụng ví điện tử để đóng tiền điện, nước, internet, học phí... ngay trên điện thoại, tiết kiệm thời gian và hạn chế rủi ro nhầm lẫn khi giao dịch tiền mặt.
- Cơ hội nhận ưu đãi, mã giảm giá: Nhiều chương trình khuyến mãi, hoàn tiền và mã giảm giá thường được triển khai qua ví điện tử khi liên kết với các đối tác bán lẻ, giúp người dùng tối ưu chi tiêu hàng ngày.
- Quản lý tài chính cá nhân thông minh: Mọi lịch sử giao dịch, biến động số dư đều được lưu trữ trực quan và tự động thống kê theo thời gian thực trên ứng dụng. Điều này giúp người dùng dễ dàng theo dõi, phân tích thói quen tiêu dùng và kiểm soát ngân sách cá nhân một cách khoa học.
4. Phân biệt ví điện tử và ngân hàng số
Tuy đều là những công cụ thanh toán không tiền mặt và hoạt động trên nền tảng thiết bị di động, nhưng ví điện tử và ngân hàng số có bản chất cũng như phạm vi dịch vụ khác nhau.
5. Cách bảo mật thông tin tài khoản khi sử dụng ví điện tử trên điện thoại
- Không chia sẻ mã OTP, mật khẩu hoặc mã PIN của ví điện tử cho bất kỳ ai, kể cả người tự xưng là nhân viên hỗ trợ.
- Cài đặt mã khóa màn hình, vân tay hoặc nhận diện khuôn mặt cho điện thoại và ứng dụng ví điện tử.
- Chỉ tải ứng dụng ví điện tử từ kho ứng dụng chính thức (App Store, Google Play), tránh các đường link lạ.
- Thường xuyên cập nhật ứng dụng lên phiên bản mới nhất để vá các lỗ hổng bảo mật.
- Đăng xuất tài khoản khi sử dụng thiết bị công cộng hoặc thiết bị không phải của mình.
- Chỉ nên liên kết ví điện tử với tài khoản phụ hoặc duy trì một hạn mức vừa phải trên ví cho các nhu cầu chi tiêu hàng ngày.
Quan trọng: Nếu phát hiện dấu hiệu bất thường như giao dịch lạ, tin nhắn yêu cầu cung cấp thông tin cá nhân đáng ngờ, người dùng nên khóa ví điện tử ngay lập tức thông qua ứng dụng hoặc liên hệ tổng đài hỗ trợ của đơn vị cung cấp dịch vụ để được xử lý kịp thời, tránh phát sinh thiệt hại tài chính.
6. Tại sao quy định bắt buộc phải liên kết ví điện tử với tài khoản ngân hàng chính chủ?
Theo Khoản 3 Điều 6 Nghị định 52/2024/NĐ-CP của Chính phủ quy định về thanh toán không dùng tiền mặt, tổ chức cung ứng dịch vụ ví điện tử chỉ được phép cho khách hàng sử dụng dịch vụ đối với các ví điện tử có liên kết với tài khoản thanh toán hoặc thẻ ghi nợ của chính khách hàng đó. Đây là quy định bắt buộc nhằm đảm bảo tính minh bạch trong hoạt động thanh toán không dùng tiền mặt.
Việc bắt buộc liên kết ví điện tử với tài khoản ngân hàng chính chủ giúp xác thực đúng danh tính người sử dụng, hạn chế tình trạng mở ví bằng thông tin giả hoặc sử dụng ví cho mục đích không hợp pháp như rửa tiền, gian lận tài chính. Đồng thời, quy định này cũng giúp cơ quan quản lý dễ dàng giám sát dòng tiền, bảo vệ quyền lợi của người dùng khi phát sinh tranh chấp hoặc sự cố giao dịch.
7. Câu hỏi thường gặp (FAQs)
1. Ví điện tử có phải là tài khoản ngân hàng không?
Không. Ví điện tử là phương tiện lưu trữ tiền điện tử do ngân hàng hoặc tổ chức trung gian thanh toán cung ứng, hoạt động độc lập nhưng bắt buộc phải liên kết với một tài khoản thanh toán hoặc thẻ ghi nợ của chính khách hàng tại ngân hàng.
2. Mất điện thoại có bị mất tiền trong ví điện tử không?
Rủi ro có thể xảy ra nếu thiết bị không được bảo mật đúng cách. Người dùng nên khóa ví điện tử ngay khi phát hiện mất thiết bị và liên hệ tổng đài hỗ trợ của đơn vị cung cấp dịch vụ để được xử lý kịp thời.
3. Có nên liên kết nhiều ví điện tử với cùng một tài khoản ngân hàng không?
Việc liên kết nhiều ví điện tử với cùng một tài khoản là hợp lệ, tuy nhiên người dùng nên theo dõi thường xuyên các giao dịch để kiểm soát chi tiêu và hạn chế rủi ro bảo mật.
4. Ví điện tử có tính phí khi nạp, rút tiền không?
Mức phí (nếu có) tùy thuộc vào chính sách của từng đơn vị cung cấp dịch vụ và ngân hàng liên kết tại từng thời điểm. Người dùng nên kiểm tra biểu phí chính thức trước khi thực hiện giao dịch.
Ví điện tử mang lại nhiều lợi ích cho người dùng trong thanh toán không tiền mặt, từ mua sắm, đóng hóa đơn đến săn ưu đãi. Tuy nhiên, để sử dụng an toàn, người dùng cần hiểu rõ quy định liên kết chính chủ và chủ động bảo mật thông tin tài khoản. Nắm vững những kiến thức về ví điện tử sẽ giúp bạn giao dịch thuận tiện hơn mỗi ngày.
Tin Tức Liên Quan
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất 09/10/2026
Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga 09/10/2026
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt 09/10/2026
Mã QR động là gì? So sánh với QR tĩnh và cách tạo 09/10/2026
Cách tạo mã QR ngân hàng trên SeAMobile chỉ với 3 bước 09/10/2026
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất
1 chỉ vàng bao nhiêu tiền? Cập nhật giá 1 chỉ vàng 9999 (24K), 18K mới nhất hôm nay và hướng dẫn cách mua vàng an toàn, uy tín 2026.
09/10/2026
Đọc tiếp

Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga
Tìm hiểu tiền Nga (Rúp) gồm những mệnh giá nào, tỷ giá RUB/VND hiện nay, nơi đổi tiền và kinh nghiệm đổi Rúp khi đi Nga. Xem chi tiết cùng SeABank.
09/10/2026
Đọc tiếp
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt
Tiền Đức là đồng euro (EUR). Tìm hiểu mệnh giá tiền Đức, tỷ giá EUR/VND, nơi đổi tiền và cách nhận tiền từ Đức về Việt Nam qua SeABank.
09/10/2026
Đọc tiếp