Tin tức
Gửi tiết kiệm là gì? Kinh nghiệm gửi tiết kiệm sinh lời cho người mới bắt đầu
 02/10/2026
Gửi tiết kiệm là gì, nên gửi online hay tại quầy, cách tính lãi theo từng kỳ hạn như thế nào? Cùng tìm hiểu các kinh nghiệm gửi tiết kiệm ngân hàng giúp tối ưu lợi nhuận.
Trong bối cảnh nhiều kênh đầu tư như chứng khoán, bất động sản hay tiền số liên tục biến động khó lường, gửi tiết kiệm vẫn luôn là lựa chọn được đông đảo người Việt tin dùng để bảo toàn và gia tăng giá trị dòng tiền nhàn rỗi. Vậy gửi tiết kiệm là gì, vì sao kênh này lại được ví như "kênh đầu tư quốc dân", nên gửi online hay tại quầy, và làm sao để tối ưu lợi nhuận ngay từ những sổ tiết kiệm đầu tiên? Tất cả sẽ được giải đáp chi tiết trong bài viết dưới đây.
1. Gửi tiết kiệm ngân hàng là gì? Vì sao đây là “kênh đầu tư quốc dân”?
1.1. Khái niệm gửi tiết kiệm
Gửi tiết kiệm là hình thức khách hàng gửi một khoản tiền vào ngân hàng trong một khoảng thời gian nhất định, gọi là kỳ hạn, để nhận về khoản lãi theo mức lãi suất đã thỏa thuận từ trước. Khi sổ tiết kiệm đến hạn, khách hàng có thể lựa chọn rút toàn bộ gốc và lãi, rút một phần, hoặc tái tục để tiếp tục gửi cho kỳ hạn mới.
1.2. Đặc điểm nổi bật của hình thức gửi tiết kiệm
- Có kỳ hạn rõ ràng: Từ không kỳ hạn, 1 tháng, 3 tháng cho đến 12 tháng, 24 tháng hoặc dài hơn, tùy vào sản phẩm mà ngân hàng triển khai.
- Lãi suất được xác định trước: Ngay tại thời điểm mở sổ, khách hàng đã biết chính xác mức lãi suất áp dụng cho toàn bộ kỳ hạn (đối với lãi suất cố định).
- Có thể tái tục linh hoạt: Khi đến hạn, khách hàng chủ động lựa chọn tiếp tục gửi hay tất toán.
- Được pháp luật bảo vệ: Hoạt động huy động vốn của các ngân hàng thương mại chịu sự giám sát chặt chẽ của Ngân hàng Nhà nước, đồng thời tiền gửi tiết kiệm của cá nhân còn được bảo hiểm theo hạn mức quy định của pháp luật về bảo hiểm tiền gửi.
1.3. Vì sao gửi tiết kiệm được xem là kênh đầu tư quốc dân?
So với các kênh đầu tư khác, gửi tiết kiệm sở hữu nhiều ưu điểm khiến kênh này trở thành lựa chọn phổ biến với mọi đối tượng, từ sinh viên, người mới đi làm, các gia đình trẻ cho đến người lớn tuổi:
- An toàn, ít rủi ro: Không chịu ảnh hưởng bởi biến động thị trường như cổ phiếu hay tiền mã hóa. Số tiền gốc gần như được bảo toàn tuyệt đối trong suốt kỳ hạn gửi.
- Dễ tiếp cận với mọi người: Khác với chứng khoán hay bất động sản, người gửi tiết kiệm không cần theo dõi thị trường liên tục, không cần phân tích biểu đồ hay am hiểu các chỉ số tài chính phức tạp.
- Hồ sơ, thủ tục đơn giản: Chỉ cần có giấy tờ tùy thân và một khoản tiền nhất định, hầu như ai cũng có thể mở sổ tiết kiệm, kể cả với số vốn ban đầu không lớn.
- Tính thanh khoản linh hoạt: Với nhiều kỳ hạn để lựa chọn, người gửi có thể chủ động sắp xếp dòng tiền theo từng mục tiêu tài chính ngắn hạn, trung hạn hay dài hạn.
- Dòng tiền được dự đoán trước: Vì lãi suất đã được ấn định ngay từ đầu, khách hàng hoàn toàn có thể tính toán được số tiền lãi sẽ nhận về, từ đó dễ dàng lên kế hoạch chi tiêu, tích lũy.
Chính nhờ sự kết hợp giữa tính an toàn, sự đơn giản trong thao tác và khả năng dự đoán được lợi nhuận mà gửi tiết kiệm vẫn giữ vững vị thế là kênh giữ tiền và sinh lời được lựa chọn hàng đầu tại Việt Nam, đặc biệt trong những giai đoạn thị trường tài chính có nhiều biến động.
2. Nên gửi tiết kiệm online hay gửi tại quầy để có lợi nhất?
Đây là băn khoăn của rất nhiều người, đặc biệt là những ai lần đầu tìm hiểu về tiết kiệm. Để đưa ra lựa chọn phù hợp, hãy cùng so sánh chi tiết hai hình thức này.
Bảng so sánh hình thức gửi tiết kiệm tại quầy và gửi tiết kiệm online
Nhìn chung, nếu bạn đã có tài khoản ngân hàng và tự tin với thao tác cơ bản trên điện thoại, cách gửi tiết kiệm online thường được đánh giá là lựa chọn tối ưu hơn nhờ sự tiện lợi, khả năng chủ động quản lý dòng tiền và mức lãi suất tham khảo thường nhỉnh hơn một chút so với gửi tại quầy. Ngược lại, nếu bạn ưu tiên được tư vấn trực tiếp hoặc chưa quen với công nghệ, gửi tại quầy vẫn là lựa chọn phù hợp và an toàn.
3. Các kỳ hạn gửi tiết kiệm phổ biến và cách tính lãi
3.1. Các kỳ hạn phổ biến trên thị trường
Trên thị trường hiện nay, các ngân hàng thường triển khai đa dạng kỳ hạn để đáp ứng nhu cầu sử dụng vốn khác nhau của khách hàng:
- Tiền gửi không kỳ hạn: Phù hợp với dòng tiền lưu động hàng ngày, cho phép rút tiền hoặc giao dịch bất kỳ lúc nào để đảm bảo tính thanh khoản linh hoạt.
- Kỳ hạn ngắn: Đi từ 1, 3 đến 6 tháng,... giúp cân bằng giữa tính linh hoạt và khả năng sinh lời cho các khoản tiền nhàn rỗi chưa có kế hoạch sử dụng trong ngắn hạn.
- Kỳ hạn trung và dài (từ 12 tháng trở lên): Bao gồm các kỳ hạn 12, 18, 24, 36 tháng,... với mức lãi suất tham khảo hấp dẫn, phù hợp cho mục tiêu tích lũy và dự phòng tài chính lâu dài như mua nhà hay nghỉ hưu.
3.2. Cách tính lãi suất gửi tiết kiệm chi tiết
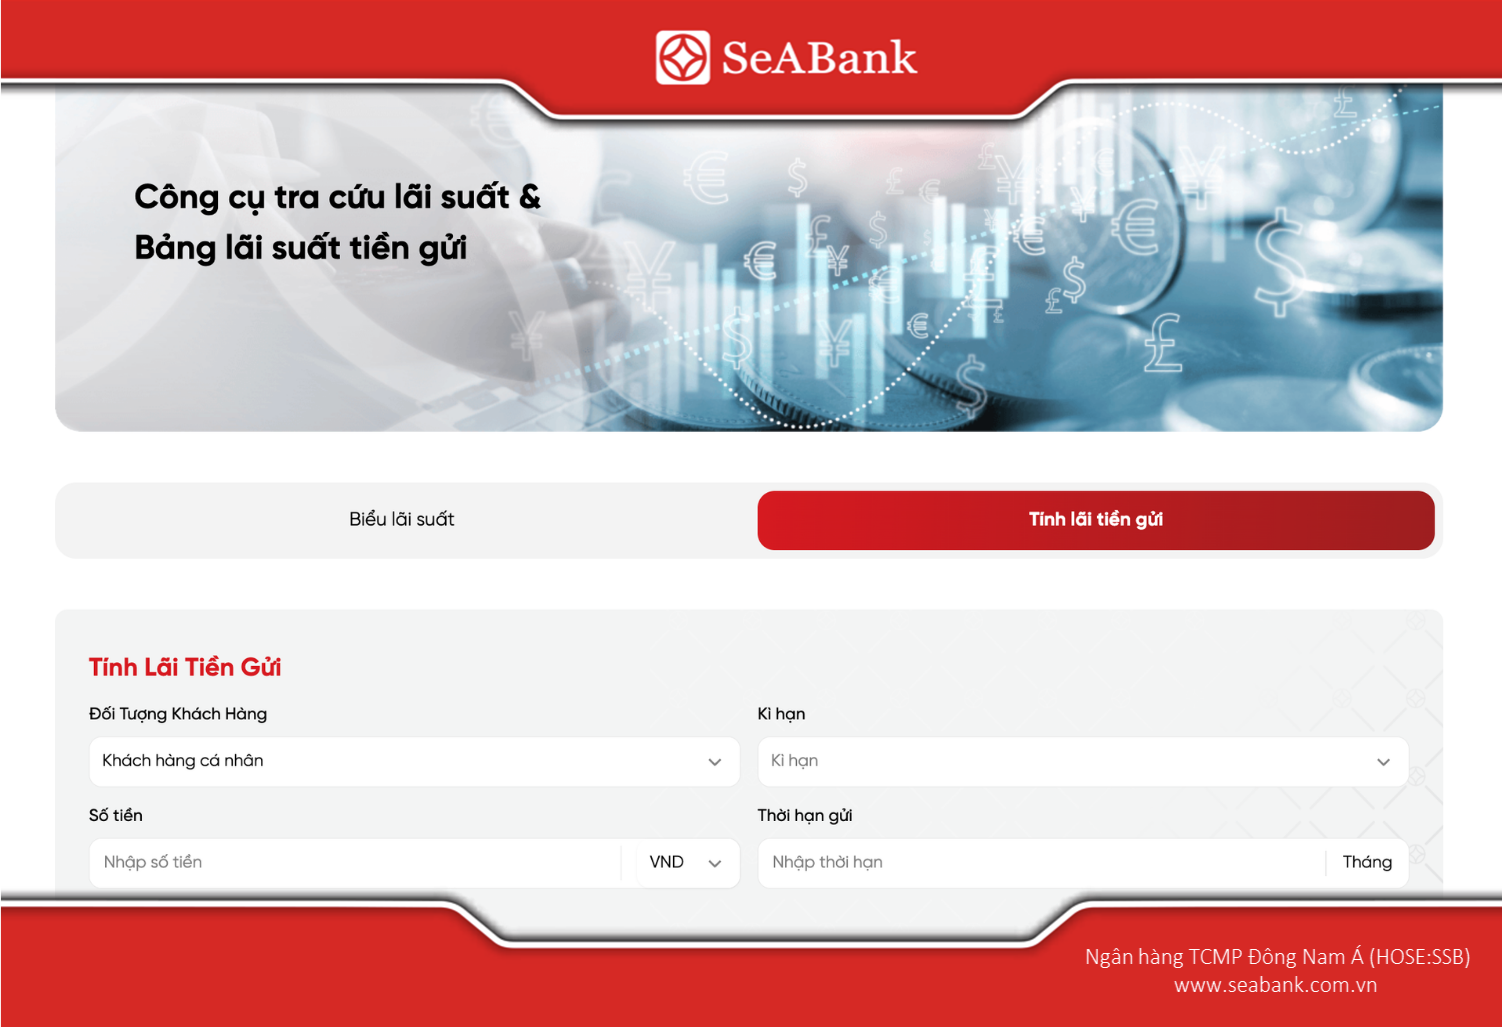
Công thức tính lãi suất tiết kiệm cơ bản, áp dụng phổ biến cho hình thức lĩnh lãi cuối kỳ, như sau:
Trong đó:
- Số tiền gửi: Là số tiền gốc khách hàng gửi vào sổ tiết kiệm.
- Lãi suất (%/năm): Mức lãi suất tham khảo áp dụng cho kỳ hạn tương ứng, tính theo tỷ lệ phần trăm mỗi năm.
- Số ngày gửi thực tế: Số ngày thực tế khách hàng gửi tiền, tính từ ngày mở sổ đến ngày đáo hạn hoặc ngày tất toán.
Ví dụ minh họa:
Giả sử bạn gửi số tiền gốc là 100.000.000 VND vào sổ tiết kiệm với kỳ hạn 12 tháng (tương đương 365 ngày thực tế). Nếu mức lãi suất tham khảo trung bình trên thị trường tại thời điểm đó là 5,0%/năm, số tiền lãi bạn nhận được khi đáo hạn sẽ được tính như sau:
Tiền lãi = 100.000.000 x 5,0% x 365/365 = 5.000.000 VND
Như vậy, sau 12 tháng, tổng số tiền cả gốc lẫn lãi bạn nhận về sẽ là 105.000.000 VND.
Lưu ý: Số liệu trên mang tính chất tham khảo nhằm minh họa trực quan cách tính, không phản ánh chính xác mức lãi suất thực tế của bất kỳ ngân hàng nào tại mọi thời điểm.
4. Kinh nghiệm gửi tiết kiệm sinh lời cao nhất cho người mới
4.1. Xác định rõ mục tiêu tài chính trước khi chọn kỳ hạn
Trước khi mở sổ, bạn nên tự trả lời câu hỏi: khoản tiền này có khả năng cần dùng đến trong bao lâu nữa? Nếu là quỹ dự phòng cần sẵn sàng sử dụng bất cứ lúc nào, nên ưu tiên các kỳ hạn ngắn hoặc hình thức gửi không kỳ hạn. Nếu là khoản tích lũy dài hạn, chưa có kế hoạch sử dụng trong ít nhất một năm, các kỳ hạn dài hơn với mức lãi suất tham khảo hấp dẫn hơn sẽ là lựa chọn hợp lý.
4.2. Lựa chọn phương thức tái tục phù hợp với mục tiêu
Khi sổ tiết kiệm đến hạn, khách hàng thường có hai lựa chọn tái tục chính:
- Tái tục gốc: Chỉ phần tiền gốc được tự động gửi tiếp cho kỳ hạn mới, còn phần lãi sẽ được chuyển vào tài khoản thanh toán để khách hàng sử dụng.
- Tái tục cả gốc và lãi: Toàn bộ gốc và lãi của kỳ trước được cộng dồn để tiếp tục gửi, giúp tận dụng hiệu ứng lãi kép, từ đó gia tăng giá trị tích lũy theo thời gian.
Việc lựa chọn phương thức nào nên dựa trên mục tiêu tài chính cụ thể của mỗi người: nếu cần một khoản thu nhập thụ động định kỳ để chi tiêu, tái tục gốc sẽ phù hợp hơn; còn nếu ưu tiên tối đa hóa giá trị tích lũy trong dài hạn, tái tục cả gốc và lãi thường mang lại hiệu quả tốt hơn nhờ lãi kép.
4.3. Ưu tiên các kênh gửi tiết kiệm online để tiết kiệm thời gian
Gửi tiết kiệm online không chỉ giúp tiết kiệm thời gian di chuyển mà còn cho phép người mới dễ dàng theo dõi, quản lý nhiều sổ tiết kiệm cùng lúc ngay trên ứng dụng di động, từ đó chủ động hơn trong việc chia nhỏ sổ và lựa chọn phương thức tái tục như đã đề cập.
4.4. Chia nhỏ sổ tiết kiệm thay vì gửi gộp một sổ lớn
Thay vì dồn toàn bộ số tiền vào một sổ tiết kiệm duy nhất, bạn nên cân nhắc chia thành nhiều sổ nhỏ với các kỳ hạn khác nhau. Cách làm này mang lại một số lợi ích thiết thực:
- Hạn chế mất lãi khi cần rút gấp: Khi có nhu cầu sử dụng tiền đột xuất, bạn chỉ cần tất toán sổ nhỏ tương ứng, thay vì phải rút trước hạn toàn bộ số tiền và chịu mức lãi suất không kỳ hạn cho cả khoản lớn.
- Tận dụng lãi suất tham khảo ở nhiều kỳ hạn: Việc chia nhỏ sổ theo các kỳ hạn khác nhau giúp bạn linh hoạt tận dụng những thời điểm lãi suất tham khảo trên thị trường có xu hướng thay đổi.
- Dễ quản lý theo từng mục tiêu tài chính: Ví dụ, một sổ dành cho quỹ dự phòng khẩn cấp với kỳ hạn ngắn, một sổ dành cho mục tiêu tích lũy dài hạn như mua nhà, một sổ khác cho kế hoạch nghỉ hưu.
4.5. Đọc kỹ điều khoản về rút trước hạn
Đây là điểm nhiều người mới thường bỏ qua nhưng lại rất quan trọng. Mỗi ngân hàng sẽ có quy định riêng về mức lãi suất áp dụng khi khách hàng tất toán trước hạn. Việc nắm rõ điều khoản này ngay từ đầu sẽ giúp bạn chủ động hơn trong việc lên kế hoạch sử dụng dòng tiền.
5. Câu hỏi thường gặp về gửi tiết kiệm ngân hàng (FAQs)
1. Gửi tiết kiệm bao nhiêu tiền là hợp lý?
Không có mức tối thiểu hay tối đa cố định áp dụng chung, điều này phụ thuộc vào quy định cụ thể của từng ngân hàng và khả năng tài chính của mỗi người. Bạn nên cân đối giữa quỹ dự phòng cần thiết cho sinh hoạt hàng ngày và số tiền nhàn rỗi thực sự có thể gửi tiết kiệm.
2. Rút tiết kiệm trước hạn có bị mất hết lãi không?
Thông thường, nếu rút trước hạn, khách hàng sẽ chỉ được hưởng mức lãi suất không kỳ hạn, thấp hơn nhiều so với lãi suất đã thỏa thuận ban đầu, chứ không mất hoàn toàn phần lãi. Tuy nhiên, chính sách cụ thể sẽ khác nhau tùy từng ngân hàng và từng sản phẩm, khách hàng nên kiểm tra kỹ điều khoản trước khi mở sổ.
>>>Mẹo nhỏ cho bạn: Để vừa có thể xoay sở vốn gấp lúc cần thiết mà không bị thiệt hại về tài chính, bạn có thể ưu tiên lựa chọn các sản phẩm tích lũy/gửi tiết kiệm có tính năng rút gốc linh hoạt. Với hình thức này, bạn được phép rút một phần tiền gốc trước hạn để giải quyết công việc và chỉ chịu lãi suất không kỳ hạn cho riêng phần rút ra đó; trong khi đó, phần tiền gốc còn lại trong sổ vẫn tiếp tục được giữ nguyên mức lãi suất có kỳ hạn tối ưu như thỏa thuận ban đầu.
3. Có nên gửi tiết kiệm kỳ hạn dài để hưởng lãi suất cao hơn không?
Điều này phụ thuộc vào nhu cầu sử dụng dòng tiền của từng người. Nếu chắc chắn không cần dùng đến khoản tiền trong thời gian dài, kỳ hạn dài sẽ là một lựa chọn phù hợp vì thường mang lại mức lãi suất tham khảo hấp dẫn hơn. Ngược lại, nếu có khả năng cần vốn linh hoạt trong thời gian gần, nên cân nhắc chia nhỏ sổ với nhiều kỳ hạn khác nhau.
4. Gửi tiết kiệm online có an toàn không?
Gửi tiết kiệm online thông qua ứng dụng ngân hàng chính thức được vận hành theo các quy định bảo mật của ngân hàng và pháp luật hiện hành, do đó khách hàng có thể yên tâm thực hiện giao dịch, miễn là bảo mật tốt thông tin đăng nhập, mật khẩu và mã OTP cá nhân, không chia sẻ cho bất kỳ ai.
5. Nên gửi tiết kiệm một sổ lớn hay chia nhiều sổ nhỏ?
Việc chia nhỏ sổ tiết kiệm thường được đánh giá là chiến lược linh hoạt và an toàn hơn cho người mới, giúp hạn chế rủi ro mất lãi khi cần rút tiền đột xuất, đồng thời dễ dàng quản lý theo từng mục tiêu tài chính riêng biệt.
Gửi tiết kiệm vẫn luôn là một trong những giải pháp tích lũy tài chính an toàn, ổn định và dễ tiếp cận. Hy vọng những thông tin tổng hợp trong bài viết về gửi tiết kiệm ngân hàng đã giúp bạn có thêm cơ sở để lựa chọn được kỳ hạn, phương thức gửi tiền và hình thức tái tục phù hợp với kế hoạch tài chính của bản thân.
Nếu bạn cần hỗ trợ thiết kế giải pháp tiết kiệm tối ưu, hãy liên hệ ngay với SeABank qua Hotline 1900 555 587, truy cập website seabank.com.vn hoặc đến điểm giao dịch SeABank gần nhất để được tư vấn chi tiết!
Tin Tức Liên Quan
Hướng dẫn cách gửi tiền tiết kiệm online đơn giản mới nhất 2026 05/11/2026
Gửi tiết kiệm linh hoạt là gì? So sánh với gửi tiết kiệm truyền thống 05/11/2026
2 cách đóng thuế đất online đơn giản, nhanh, đúng quy định 2026 05/11/2026
Vay tiền nợ xấu nhóm 5 có được không? Cách vay nhanh nợ xấu 05/11/2026
Vàng hôm nay giá bao nhiêu 1 chỉ? Giá vàng 9999, 18K hôm nay mới nhất 05/11/2026
Hướng dẫn cách gửi tiền tiết kiệm online đơn giản mới nhất 2026
Hướng dẫn cách gửi tiền tiết kiệm online trên SeAMobile qua 4 bước, kèm điều kiện, mặt bằng lãi suất, rút trước hạn và bảo hiểm tiền gửi.
05/11/2026
Đọc tiếp

Gửi tiết kiệm linh hoạt là gì? So sánh với gửi tiết kiệm truyền thống
Gửi tiết kiệm linh hoạt là gì? Tìm hiểu khái niệm, đặc điểm, điểm khác với tiết kiệm truyền thống và lưu ý về số dư tối thiểu khi rút gốc trước hạn.
05/11/2026
Đọc tiếp
2 cách đóng thuế đất online đơn giản, nhanh, đúng quy định 2026
Hướng dẫn đóng thuế đất online qua Cổng Dịch vụ công Quốc gia và eTax Mobile: các bước thực hiện, thời hạn nộp, mức phạt chậm nộp và lưu ý quan trọng cần biết khi nộp thuế đất online.
05/11/2026
Đọc tiếp