Tin tức
Nợ xấu có làm thẻ Visa được không? Cách cải thiện tín dụng
 16/10/2026
Nợ xấu có làm thẻ Visa được không? Tìm hiểu nhóm nợ, khả năng mở thẻ Visa tín dụng, ghi nợ và các bước cải thiện lịch sử tín dụng trên CIC.
Nợ xấu là các khoản nợ thuộc nhóm 3, 4 và 5 theo phân loại của ngân hàng, được ghi nhận tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Nhiều người băn khoăn liệu nợ xấu có làm thẻ Visa được không. Bài viết giải đáp theo từng loại thẻ, đồng thời hướng dẫn các bước cải thiện lịch sử nợ xấu trên CIC và lưu ý để xây dựng lại điểm tín dụng.
1. Nợ xấu có làm thẻ Visa được không?
Trước khi trả lời, bạn cần hiểu ngân hàng xác định nợ xấu như thế nào. Căn cứ Khoản 5 Điều 3 Thông tư số 31/2024/TT-NHNN của Ngân hàng Nhà nước (có hiệu lực từ ngày 01/7/2024), nợ xấu là nợ xấu nội bảng, gồm nợ thuộc các nhóm 3, 4 và 5. Theo Điểm c, d, đ Khoản 1 Điều 10 của Thông tư này, trong trường hợp thông thường, các nhóm nợ được xác định như sau:
Ngoài tiêu chí số ngày quá hạn, một số trường hợp khác (ví dụ khoản nợ được cơ cấu lại thời hạn trả nợ) cũng có thể được xếp vào các nhóm này theo Điều 10.
Khả năng mở thẻ Visa khi có nợ xấu còn phụ thuộc vào loại thẻ bạn đăng ký.
Thẻ Visa tín dụng - Khả năng được phê duyệt thấp
Thẻ tín dụng cho phép bạn chi tiêu trước, trả tiền sau trong hạn mức được ngân hàng cấp. Khi xem xét cấp thẻ, ngân hàng sẽ kiểm tra lịch sử tín dụng và điểm tín dụng của bạn (bao gồm thông tin từ Trung tâm Thông tin Tín dụng Quốc gia - CIC) để đánh giá khả năng trả nợ.
Do đó, nếu bạn đang có nợ xấu hoặc lịch sử tín dụng chưa tốt, hồ sơ mở thẻ Visa tín dụng thường sẽ rất khó được chấp thuận. Việc phê duyệt cuối cùng sẽ phụ thuộc hoàn toàn vào chính sách và quy trình đánh giá rủi ro của từng ngân hàng tại thời điểm bạn nộp hồ sơ.
Thẻ Visa ghi nợ - Có thể mở thẻ
Thẻ Visa ghi nợ cho phép bạn chi tiêu trong phạm vi số dư sẵn có trong tài khoản thanh toán, hoàn toàn không phát sinh khoản vay từ ngân hàng. Vì thế, lịch sử tín dụng thường không phải yếu tố trọng tâm để xét phát hành thẻ. Tuy nhiên, điều kiện mở tài khoản và phát hành thẻ vẫn sẽ tuân theo quy định chung của từng ngân hàng.
2. Các bước cải thiện lịch sử nợ xấu trên hệ thống CIC
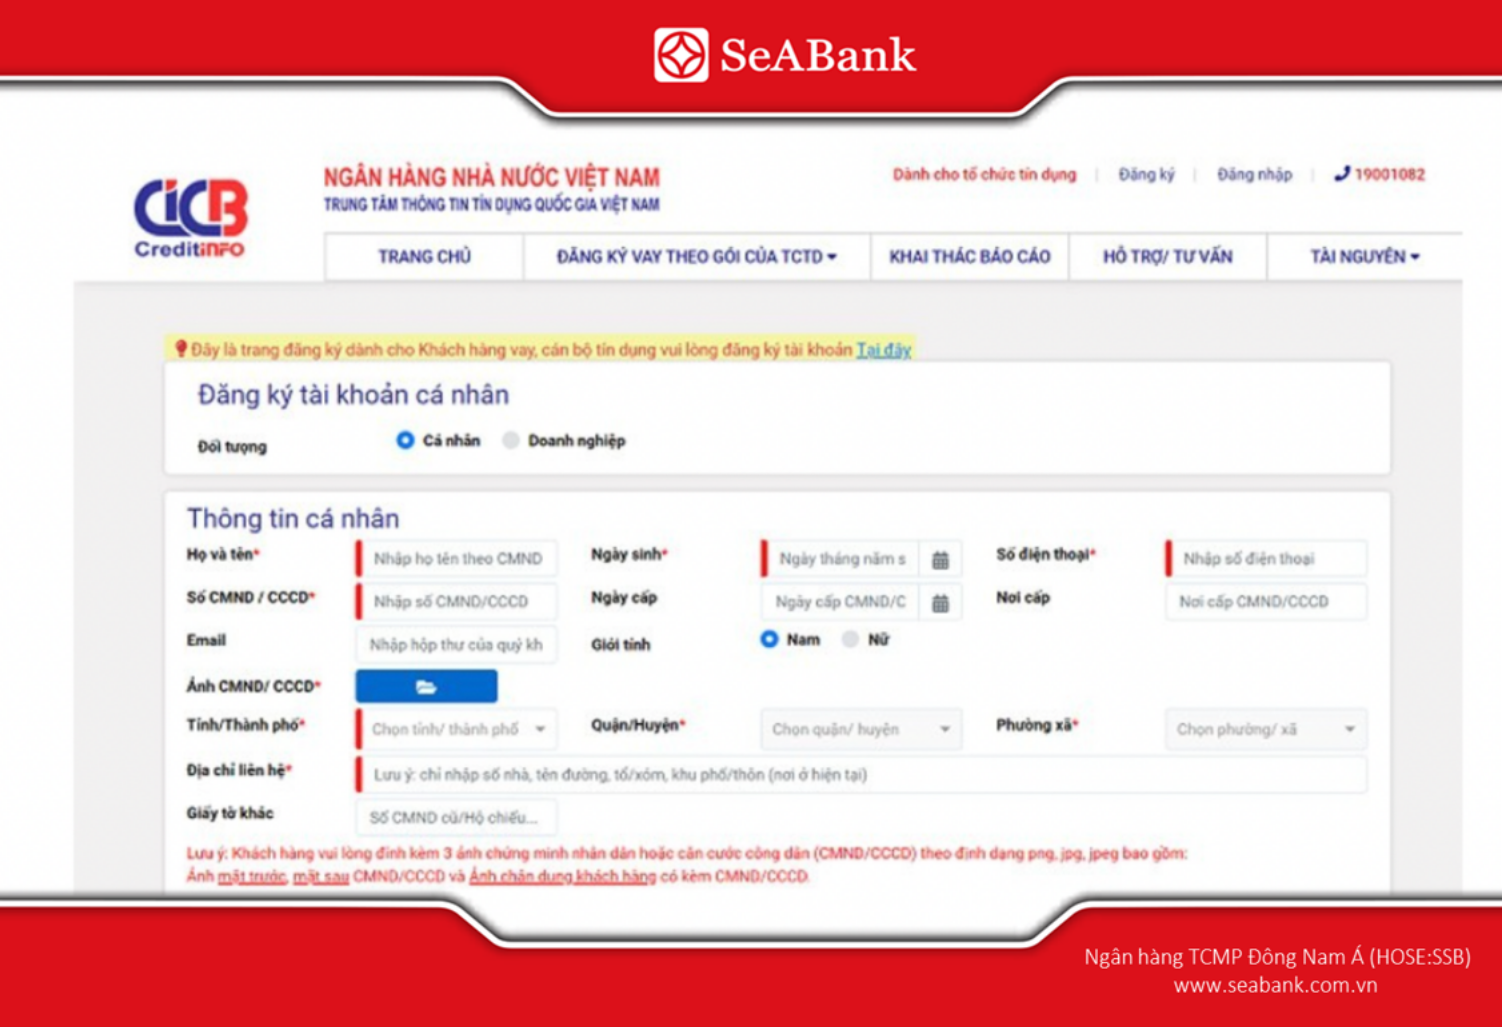
- Kiểm tra thông tin tín dụng trên CIC: Bạn có thể chủ động tra cứu lịch sử tín dụng cá nhân của mình bằng cách sử dụng ứng dụng CIC Credit Connect do Trung tâm Thông tin Tín dụng Quốc gia Việt Nam phát hành hoặc thông qua các kênh tra cứu chính thức khác.
- Xác định khoản nợ xấu và nhóm nợ: Xem xét kỹ tổ chức tín dụng nào đang ghi nhận khoản nợ, chi tiết số tiền gốc, tiền lãi và số ngày quá hạn. Sau đó, hãy trực tiếp liên hệ với ngân hàng hoặc tổ chức tín dụng đó để xác nhận chính xác tổng số dư cần thanh toán.
- Thanh toán hoặc thỏa thuận phương án trả nợ: Tiến hành thanh toán đầy đủ phần nợ gốc và lãi bị quá hạn. Hãy nhớ giữ lại toàn bộ biên lai, chứng từ chứng minh việc bạn đã hoàn thành nghĩa vụ trả nợ.
- Duy trì trả nợ đúng hạn để được xem xét phân loại lại: Việc thanh toán đầy đủ phần nợ quá hạn và duy trì nghĩa vụ trả nợ đúng hạn trong những kỳ tiếp theo là cơ sở để ngân hàng tái đánh giá uy tín tài chính của bạn. Lưu ý rằng, sau khi hoàn thành nghĩa vụ trả nợ, thông tin tín dụng cần thời gian để tổ chức tín dụng cập nhật và CIC tiếp nhận, xử lý theo quy định. Vì vậy, trạng thái trên báo cáo tín dụng có thể không thay đổi ngay lập tức.
- Kiểm tra lại CIC và đề nghị điều chỉnh nếu có sai sót: Sau một thời gian, hãy kiểm tra lại thông tin trên CIC. Nếu phát hiện thấy thông tin ghi nhận không chính xác, bạn có quyền gửi yêu cầu điều chỉnh trực tuyến hoặc bằng văn bản, kèm theo các tài liệu và chứng từ chứng minh. Đơn vị tiếp nhận sẽ kiểm tra tính hợp lệ, tiến hành xử lý và thông báo kết quả chi tiết cho bạn theo đúng quy trình nội bộ.
Bạn có thể tìm hiểu thêm về cách đọc thông tin trên CIC tại bài CIC là gì? Cách tra cứu lịch sử tín dụng cá nhân và Nợ xấu là gì? Phân loại, cách kiểm tra và hướng xử lý của SeABank.
3. Lưu ý để xây dựng lại điểm tín dụng tốt
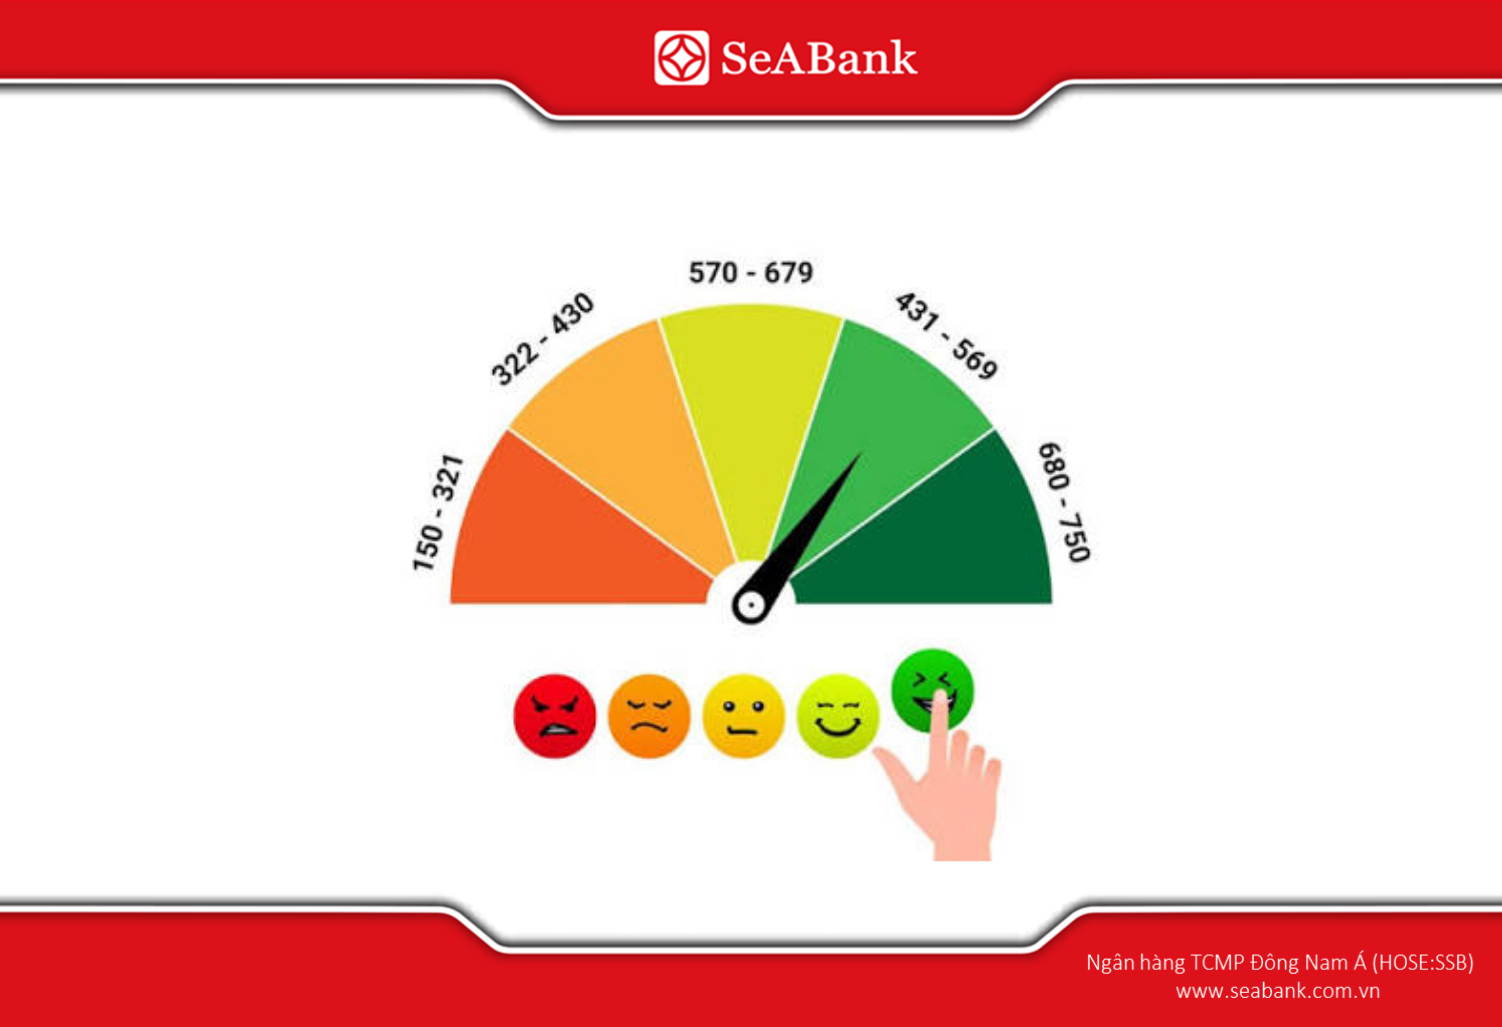
Sau khi xử lý khoản nợ, bạn cần thời gian để lịch sử tín dụng được cải thiện. Một số lưu ý bạn có thể tham khảo:
- Trả nợ đúng hạn, kể cả các khoản nhỏ. Bạn có thể đặt nhắc lịch thanh toán hoặc đăng ký trích nợ tự động nếu ngân hàng có hỗ trợ.
- Chi tiêu trong khả năng. Nên chọn hạn mức và khoản vay phù hợp với thu nhập, hạn chế sử dụng sát hạn mức.
- Hạn chế đăng ký vay hoặc mở thẻ dồn dập. Nộp nhiều hồ sơ trong thời gian ngắn có thể khiến tổ chức tín dụng đánh giá bạn thận trọng hơn.
- Duy trì thói quen tài chính lành mạnh. Bạn có thể sử dụng tài khoản thanh toán, thẻ ghi nợ và theo dõi số dư, giao dịch thường xuyên trên ứng dụng ngân hàng (ví dụ như SeAMobile) để chủ động kiểm soát dòng tiền.
- Theo dõi CIC định kỳ và cảnh giác với dịch vụ "xóa nợ xấu". Chỉ sử dụng kênh chính thống của CIC và tổ chức tín dụng, không cung cấp thông tin cá nhân, mã OTP cho đơn vị không rõ nguồn gốc.
Khi hồ sơ tín dụng ổn định hơn, bạn có thể tìm hiểu các dòng thẻ phù hợp nhu cầu, ví dụ hướng dẫn mở thẻ tín dụng tại SeABank, hoặc liên hệ SeABank để được tư vấn cụ thể.
4. Câu hỏi thường gặp
1. Nợ nhóm 2 có làm thẻ Visa được không?
Có thể. Nợ nhóm 2 là nhóm nợ "cần chú ý" (chưa bị coi là nợ xấu, vì nợ xấu thường tính từ nhóm 3 đến nhóm 5). Do đó, bạn vẫn có cơ hội được xem xét cấp thẻ Visa. Tuy nhiên, ngân hàng sẽ đánh giá toàn diện hồ sơ tài chính, thu nhập và lịch sử tín dụng tổng thể của bạn trước khi đưa ra quyết định cuối cùng.
2. Nợ xấu bao lâu thì không còn hiển thị trên CIC?
Theo Khoản 1 Điều 13 Thông tư 15/2023/TT-NHNN, thông tin tiêu cực về khách hàng vay chỉ được cung cấp trong thời gian tối đa 05 năm kể từ ngày kết thúc thông tin tiêu cực đó, trừ trường hợp phục vụ yêu cầu của cơ quan quản lý nhà nước theo quy định của pháp luật.
3. Trả hết nợ xấu rồi có mở thẻ Visa ngay được không?
Ngay sau khi bạn trả hết nợ, lịch sử tín dụng chưa thể "làm sạch" ngay lập tức mà cần có thời gian để hệ thống ghi nhận trạng thái mới hoặc phân loại lại. Việc chấp thuận mở thẻ Visa sẽ tùy thuộc vào chính sách xét duyệt và đánh giá rủi ro của từng ngân hàng tại thời điểm bạn nộp hồ sơ.
4. Tra cứu thông tin tín dụng trên CIC có mất phí không?
Mỗi cá nhân sẽ được miễn phí tra cứu thông tin tín dụng của chính mình 1 lần trong mỗi năm. Đối với các lần tra cứu phát sinh tiếp theo trong cùng năm đó, hệ thống CIC có thể áp dụng một khoản phí dịch vụ nhỏ theo quy định.
5. Có dịch vụ xóa nợ xấu nhanh không?
Không có dịch vụ nào có thể xóa được nợ xấu một cách gian lận hay nhanh chóng ngoài đời thực. Lịch sử tín dụng chỉ được cập nhật tự động theo quá trình bạn trả nợ hoặc được điều chỉnh khi có sai sót dữ liệu thực tế kèm chứng từ hợp lệ. Bạn cần cực kỳ thận trọng với các dịch vụ mạng quảng cáo "xóa nợ xấu nhanh" để tránh bị lừa đảo tài chính, và chỉ nên làm việc trực tiếp qua các kênh chính thống.
Tóm lại, nợ xấu có làm thẻ Visa được không phụ thuộc vào loại thẻ và chính sách của từng ngân hàng: thẻ tín dụng thường khó được chấp thuận khi đang có nợ nhóm 3 - 5, còn thẻ ghi nợ xét theo điều kiện riêng. Bạn nên kiểm tra thông tin trên CIC, xử lý khoản nợ và duy trì trả nợ đúng hạn để cải thiện hồ sơ.
Tin Tức Liên Quan
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất 16/10/2026
Hướng dẫn cách gửi tiền tiết kiệm online đơn giản, sinh lời hấp dẫn 16/10/2026
5 Rủi ro khi gửi tiết kiệm ngân hàng: Nhận diện và giải pháp 16/10/2026
Lãi suất gửi tiết kiệm USD mới nhất hiện nay kèm quy định 16/10/2026
Vay hạn mức là gì? Cách tính lãi, điều kiện và thủ tục vay 16/10/2026
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất
1 chỉ vàng bao nhiêu tiền? Cập nhật giá 1 chỉ vàng 9999 (24K), 18K mới nhất hôm nay và hướng dẫn cách mua vàng an toàn, uy tín 2026.
16/10/2026
Đọc tiếp

Hướng dẫn cách gửi tiền tiết kiệm online đơn giản, sinh lời hấp dẫn
Hướng dẫn cách gửi tiền tiết kiệm online trên SeAMobile qua 4 bước, kèm điều kiện, mặt bằng lãi suất, rút trước hạn và bảo hiểm tiền gửi.
16/10/2026
Đọc tiếp
5 Rủi ro khi gửi tiết kiệm ngân hàng: Nhận diện và giải pháp
Nhận diện các rủi ro khi gửi tiết kiệm ngân hàng như lạm phát, thanh khoản và bảo mật thông tin. Khám phá giải pháp quản lý tài sản an toàn cùng SeABank.
16/10/2026
Đọc tiếp