Tin tức
Tài khoản tiết kiệm là gì? Phân loại và hướng dẫn mở nhanh
 25/09/2026
Tài khoản tiết kiệm là gì, khác gì tài khoản thanh toán? Tìm hiểu các hình thức gửi tiết kiệm phổ biến, lợi ích và cách mở tài khoản online hoặc tại quầy.
Trong bối cảnh lãi suất tiền gửi liên tục biến động và nhu cầu tích lũy tài chính cá nhân ngày càng tăng, tài khoản tiết kiệm vẫn là một trong những kênh giữ tiền được nhiều người lựa chọn nhờ tính an toàn và khả năng sinh lời ổn định. Vậy tài khoản tiết kiệm là gì, có những hình thức nào và làm sao để mở tài khoản một cách nhanh chóng, thuận tiện? Bài viết dưới đây sẽ giúp bạn có cái nhìn tổng quan và đầy đủ nhất.
1. Tài khoản tiết kiệm là gì?
Tài khoản tiết kiệm là loại tài khoản do ngân hàng hoặc tổ chức tín dụng cung cấp, cho phép khách hàng gửi một khoản tiền nhàn rỗi vào hệ thống ngân hàng để hưởng lãi suất theo thỏa thuận, thay vì phục vụ mục đích giao dịch, thanh toán hàng ngày.
1.1. Đối tượng được mở tài khoản tiết kiệm
Việc nhận và quản lý tiền gửi tiết kiệm tại các tổ chức tín dụng ở Việt Nam được điều chỉnh bởi Thông tư số 48/2018/TT-NHNN của Ngân hàng Nhà nước quy định về tiền gửi tiết kiệm. Theo quy định này, người gửi tiền tiết kiệm bao gồm công dân Việt Nam từ đủ 18 tuổi trở lên có năng lực hành vi dân sự đầy đủ; công dân từ đủ 15 đến chưa đủ 18 tuổi không bị hạn chế năng lực hành vi dân sự; hoặc thực hiện thông qua người đại diện/người giám hộ hợp pháp đối với các trường hợp còn lại.
1.2. Đối tượng tổ chức được nhận tiền gửi tiết kiệm
Theo quy định pháp luật hiện hành, các tổ chức được phép nhận tiền gửi tiết kiệm gồm ngân hàng thương mại, ngân hàng hợp tác xã, tổ chức tài chính vi mô, quỹ tín dụng nhân dân và chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam.
2. Sự khác biệt giữa tài khoản thanh toán và tài khoản tiết kiệm
Nhiều người mới bắt đầu quản lý tài chính cá nhân thường nhầm lẫn giữa hai loại tài khoản này. Dưới đây là bảng so sánh giúp bạn phân biệt rõ ràng:
2.1. Điểm khác biệt chính
Khác biệt lớn nhất giữa hai loại tài khoản nằm ở mục đích sử dụng: tài khoản thanh toán phục vụ nhu cầu chi tiêu, giao dịch hàng ngày với dòng tiền ra - vào liên tục, trong khi tài khoản tiết kiệm phục vụ mục đích tích lũy, giữ tiền trong một khoảng thời gian nhất định để hưởng lãi suất cao hơn.
2.2. Khi nào nên dùng loại tài khoản nào?
Tài khoản thanh toán phù hợp với dòng tiền cần sử dụng thường xuyên, trong khi tài khoản tiết kiệm phù hợp với phần tiền nhàn rỗi mà bạn chưa có kế hoạch chi tiêu trong ngắn hạn. Nhiều người lựa chọn kết hợp cả hai: giữ một phần trong tài khoản thanh toán để chi tiêu, phần còn lại chuyển sang tài khoản tiết kiệm để tối ưu khả năng sinh lời.
3. Các hình thức gửi tiết kiệm phổ biến hiện nay
Tùy theo tiêu chí phân loại, tiền gửi tiết kiệm có thể được chia thành nhiều nhóm khác nhau. Dưới đây là ba cách phân loại phổ biến nhất.
3.1. Phân loại theo kỳ hạn gửi
- Tiết kiệm có kỳ hạn: Khách hàng gửi tiền trong một khoảng thời gian xác định trước (1 tháng, 3 tháng, 6 tháng, 12 tháng...) và cam kết không rút trước hạn để hưởng mức lãi suất đã thỏa thuận. Nếu rút trước hạn, khách hàng thường chỉ được hưởng lãi suất không kỳ hạn theo quy định của từng tổ chức tín dụng.
- Tiết kiệm không kỳ hạn: Khách hàng có thể gửi và rút tiền linh hoạt bất cứ lúc nào mà không cần báo trước. Đổi lại, mức lãi suất áp dụng cho tiền gửi không kỳ hạn thường ở mức khá thấp so với các hình thức có kỳ hạn.
- Tiết kiệm tích lũy (gửi góp định kỳ): Phù hợp với người muốn hình thành thói quen tiết kiệm đều đặn hàng tháng, thay vì gửi một lần số tiền lớn. Khách hàng đăng ký nộp một khoản tiền cố định theo định kỳ (hàng tuần, hàng tháng) để tích lũy dần cho các mục tiêu tài chính như mua nhà, du học, dự phòng...
3.2. Phân loại theo kênh giao dịch
- Gửi tiết kiệm tại quầy (offline): Khách hàng thực hiện giao dịch trực tiếp tại chi nhánh/phòng giao dịch của ngân hàng.
- Gửi tiết kiệm online: Khách hàng thực hiện toàn bộ thao tác mở, tái tục hoặc tất toán sổ tiết kiệm ngay trên ứng dụng ngân hàng điện tử, không cần đến quầy giao dịch.
3.3. Phân loại theo kỳ nhận lãi
- Nhận lãi cuối kỳ: Toàn bộ tiền lãi được trả một lần khi đáo hạn sổ tiết kiệm.
- Nhận lãi đầu kỳ: Tiền lãi được tạm ứng ngay khi bắt đầu gửi tiết kiệm.
- Nhận lãi định kỳ: Tiền lãi được trả theo chu kỳ đều đặn (hàng tháng, hàng quý) trong suốt thời gian gửi.
4. Lợi ích khi sử dụng tài khoản tiết kiệm
4.1. Lợi ích về mặt tài chính
- An toàn tài sản: Tiền gửi tại các tổ chức tín dụng hợp pháp được bảo vệ theo quy định của pháp luật Việt Nam về bảo hiểm tiền gửi, giúp người gửi tiền an tâm hơn so với việc giữ tiền mặt.
- Sinh lời thụ động: Thay vì để tiền nhàn rỗi không sinh lời, gửi tiết kiệm giúp khoản tiền của bạn tăng trưởng theo thời gian nhờ lãi suất.
- Tính linh hoạt cao: Với nhiều lựa chọn kỳ hạn khác nhau, khách hàng có thể chủ động sắp xếp dòng tiền phù hợp với nhu cầu sử dụng trong tương lai gần hoặc dài hạn.
4.2. Lợi ích trong quản lý dòng tiền cá nhân
- Hình thành kỷ luật tài chính: Đặc biệt với hình thức tiết kiệm tích lũy, việc gửi tiền định kỳ giúp người dùng xây dựng thói quen quản lý chi tiêu và lập kế hoạch tài chính rõ ràng hơn.
- Thao tác thuận tiện: Với sự phát triển của ngân hàng số, việc mở, tất toán hay tái tục sổ tiết kiệm có thể thực hiện hoàn toàn trực tuyến mà không cần đến quầy giao dịch.
5. Hướng dẫn mở tài khoản tiết kiệm
5.1. Mở tài khoản tiết kiệm tại quầy giao dịch
- Đến chi nhánh/phòng giao dịch của ngân hàng, mang theo giấy tờ tùy thân hợp lệ (CCCD/hộ chiếu còn hiệu lực).
- Điền thông tin đăng ký theo mẫu do giao dịch viên cung cấp.
- Thực hiện nộp tiền theo hướng dẫn của giao dịch viên.
- Nhận sổ tiết kiệm hoặc xác nhận tiền gửi theo quy định của từng ngân hàng.
5.2. Mở tài khoản tiết kiệm online
- Đăng nhập vào ứng dụng ngân hàng điện tử (đối với khách hàng cá nhân của SeABank là ứng dụng SeAMobile).
- Chọn tính năng gửi tiết kiệm trên ứng dụng.
- Lựa chọn kỳ hạn và số tiền gửi phù hợp với nhu cầu.
- Xác thực giao dịch theo hướng dẫn và hoàn tất.
5.3. Những lưu ý khi mở tài khoản tiết kiệm
- Đọc kỹ các điều khoản về kỳ hạn, lãi suất rút trước hạn trước khi xác nhận giao dịch.
- Bảo mật thông tin đăng nhập ứng dụng ngân hàng điện tử, không chia sẻ mã OTP cho bất kỳ ai.
- Cân nhắc kỳ hạn phù hợp với kế hoạch sử dụng tiền trong tương lai để tránh phải tất toán trước hạn.
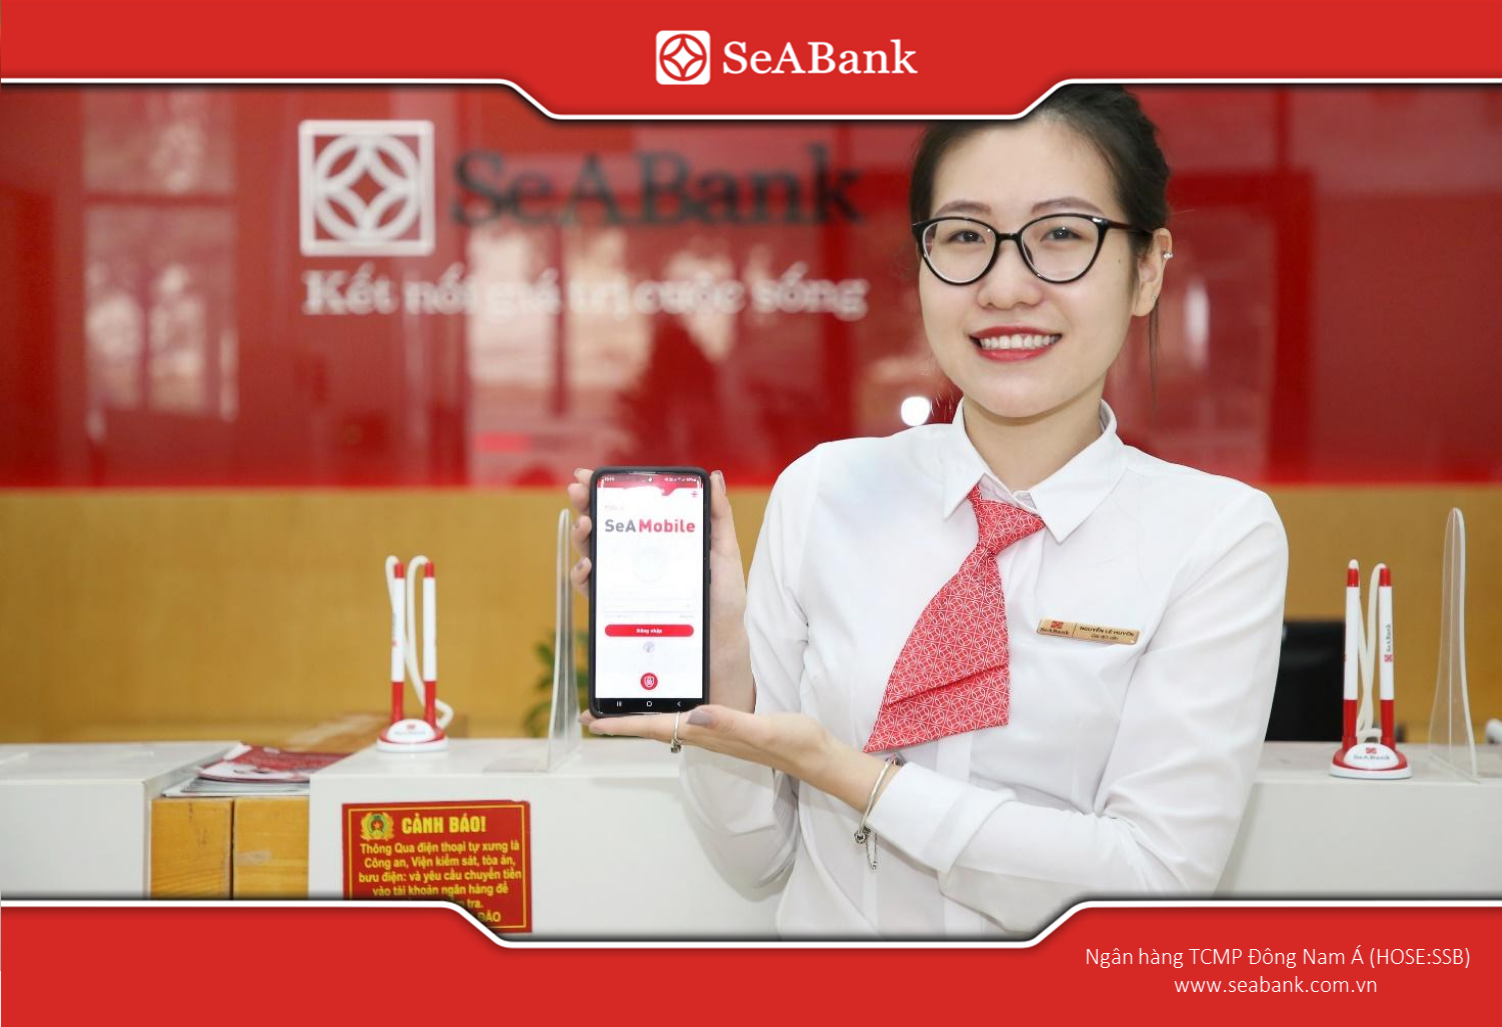
6. Tiêu chí chọn ngân hàng để mở tài khoản tiết kiệm phù hợp
- Độ uy tín và an toàn hệ thống: Ưu tiên các ngân hàng có năng lực tài chính vững mạnh, quản trị rủi ro tốt và lịch sử hoạt động minh bạch để bảo toàn dòng vốn hiệu quả.
- Lãi suất thực tế theo kỳ hạn: Cân nhắc kỹ biểu lãi suất giữa các kỳ hạn; đặc biệt chú ý sự chênh lệch ưu đãi giữa gửi trực tuyến (thường cao hơn) so với gửi tại quầy.
- Sản phẩm gửi linh hoạt: Chọn ngân hàng có đa dạng hình thức như tiết kiệm bậc thang (gửi càng nhiều lãi càng cao), tiết kiệm gửi góp tích lũy, hoặc gói cho phép rút gốc linh hoạt khi có việc đột xuất.
- Trải nghiệm công nghệ (Mobile Banking): Ứng dụng ngân hàng số hoạt động mượt mà, thao tác mở và tất toán sổ dễ dàng, hỗ trợ theo dõi biến động số dư và tiền lãi rõ ràng.
- Mạng lưới và dịch vụ khách hàng: Phòng giao dịch tiện đường đi lại nếu bạn có nhu cầu sở hữu sổ giấy, đi kèm quy trình hỗ trợ và xử lý thủ tục nhanh chóng.
7. Câu hỏi thường gặp (FAQ)
1. Gửi tiết kiệm online có an toàn không?
Gửi tiết kiệm online tại các ngân hàng được Ngân hàng Nhà nước cấp phép hoạt động hợp pháp, có áp dụng các biện pháp bảo mật và định danh điện tử (eKYC) theo quy định, giúp giao dịch được thực hiện an toàn. Khách hàng nên bảo mật thông tin đăng nhập và mã OTP để tránh rủi ro.
2. Rút tiền tiết kiệm trước hạn có bị mất lãi không?
Thông thường, nếu rút trước hạn, khách hàng sẽ không được hưởng mức lãi suất có kỳ hạn đã thỏa thuận mà chỉ được tính theo lãi suất không kỳ hạn tại thời điểm rút, tùy theo quy định của từng tổ chức tín dụng.
3. Có thể mở nhiều sổ tiết kiệm cùng lúc không?
Khách hàng có thể mở nhiều sổ/tài khoản tiết kiệm với các kỳ hạn khác nhau tại cùng một ngân hàng hoặc nhiều ngân hàng khác nhau để linh hoạt trong việc quản lý dòng tiền.
4. Nên chọn kỳ hạn gửi tiết kiệm bao lâu là hợp lý?
Điều này phụ thuộc vào kế hoạch sử dụng tiền của mỗi người. Nếu chưa có nhu cầu sử dụng trong ngắn hạn, khách hàng có thể cân nhắc kỳ hạn dài hơn (12 tháng, 36 tháng,...) để tối ưu lãi suất; ngược lại, nếu có thể cần dùng tiền sớm, nên chọn kỳ hạn ngắn (1 tháng, 3 tháng, 6 tháng…) hoặc hình thức không kỳ hạn để đảm bảo tính linh hoạt.
Có thể thấy, tài khoản tiết kiệm không chỉ là kênh giữ tiền an toàn mà còn là công cụ hữu ích giúp mỗi cá nhân xây dựng thói quen tích lũy và tối ưu dòng tiền nhàn rỗi. Việc lựa chọn đúng hình thức gửi, kỳ hạn phù hợp cũng như ngân hàng uy tín sẽ giúp khách hàng yên tâm hơn trên hành trình quản lý tài chính cá nhân.
Hy vọng những thông tin trên đã giúp bạn hiểu rõ hơn về tài khoản tiết kiệm cũng như cách mở tài khoản một cách nhanh chóng, thuận tiện. Nếu còn bất kỳ thắc mắc nào, đừng ngần ngại liên hệ SeABank hoặc ghé chi nhánh/phòng giao dịch gần nhất để được hỗ trợ tư vấn chi tiết.
Tin Tức Liên Quan
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất 09/10/2026
Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga 09/10/2026
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt 09/10/2026
Mã QR động là gì? So sánh với QR tĩnh và cách tạo 09/10/2026
Cách tạo mã QR ngân hàng trên SeAMobile chỉ với 3 bước 09/10/2026
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất
1 chỉ vàng bao nhiêu tiền? Cập nhật giá 1 chỉ vàng 9999 (24K), 18K mới nhất hôm nay và hướng dẫn cách mua vàng an toàn, uy tín 2026.
09/10/2026
Đọc tiếp

Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga
Tìm hiểu tiền Nga (Rúp) gồm những mệnh giá nào, tỷ giá RUB/VND hiện nay, nơi đổi tiền và kinh nghiệm đổi Rúp khi đi Nga. Xem chi tiết cùng SeABank.
09/10/2026
Đọc tiếp
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt
Tiền Đức là đồng euro (EUR). Tìm hiểu mệnh giá tiền Đức, tỷ giá EUR/VND, nơi đổi tiền và cách nhận tiền từ Đức về Việt Nam qua SeABank.
09/10/2026
Đọc tiếp