Sổ tiết kiệm tiền là gì? Bí quyết mở sổ tiết kiệm sinh lời cao
25/09/2026
Sổ tiết kiệm tiền là gì? Có nên mở sổ tiết kiệm không? Cùng tìm hiểu về điều kiện, kỳ hạn và lãi suất khi gửi tiền tiết kiệm mới hôm nay!
Ngày nay, mở sổ tiết kiệm vẫn được đông đảo khách hàng tin dùng và ưa chuộng vì những lợi ích cũng như tính an toàn, bảo mật. Tuy nhiên, mở sổ tiết kiệm làm sao cho “sinh lời” nhanh nhất thì không phải ai cũng nắm rõ. Hôm nay, cùng SeABank tìm hiểu về sổ tiết kiệm là gì? những lưu ý quan trọng để người gửi sổ tiết kiệm có thể sinh lợi tối đa khi mở sổ tiết kiệm tại ngân hàng nhé!
Lưu ý: Các số liệu và nội dung trong bài được tổng hợp từ nguồn thị trường chung và không áp dụng riêng cho sản phẩm của SeABank.
1. Sổ tiết kiệm là gì?
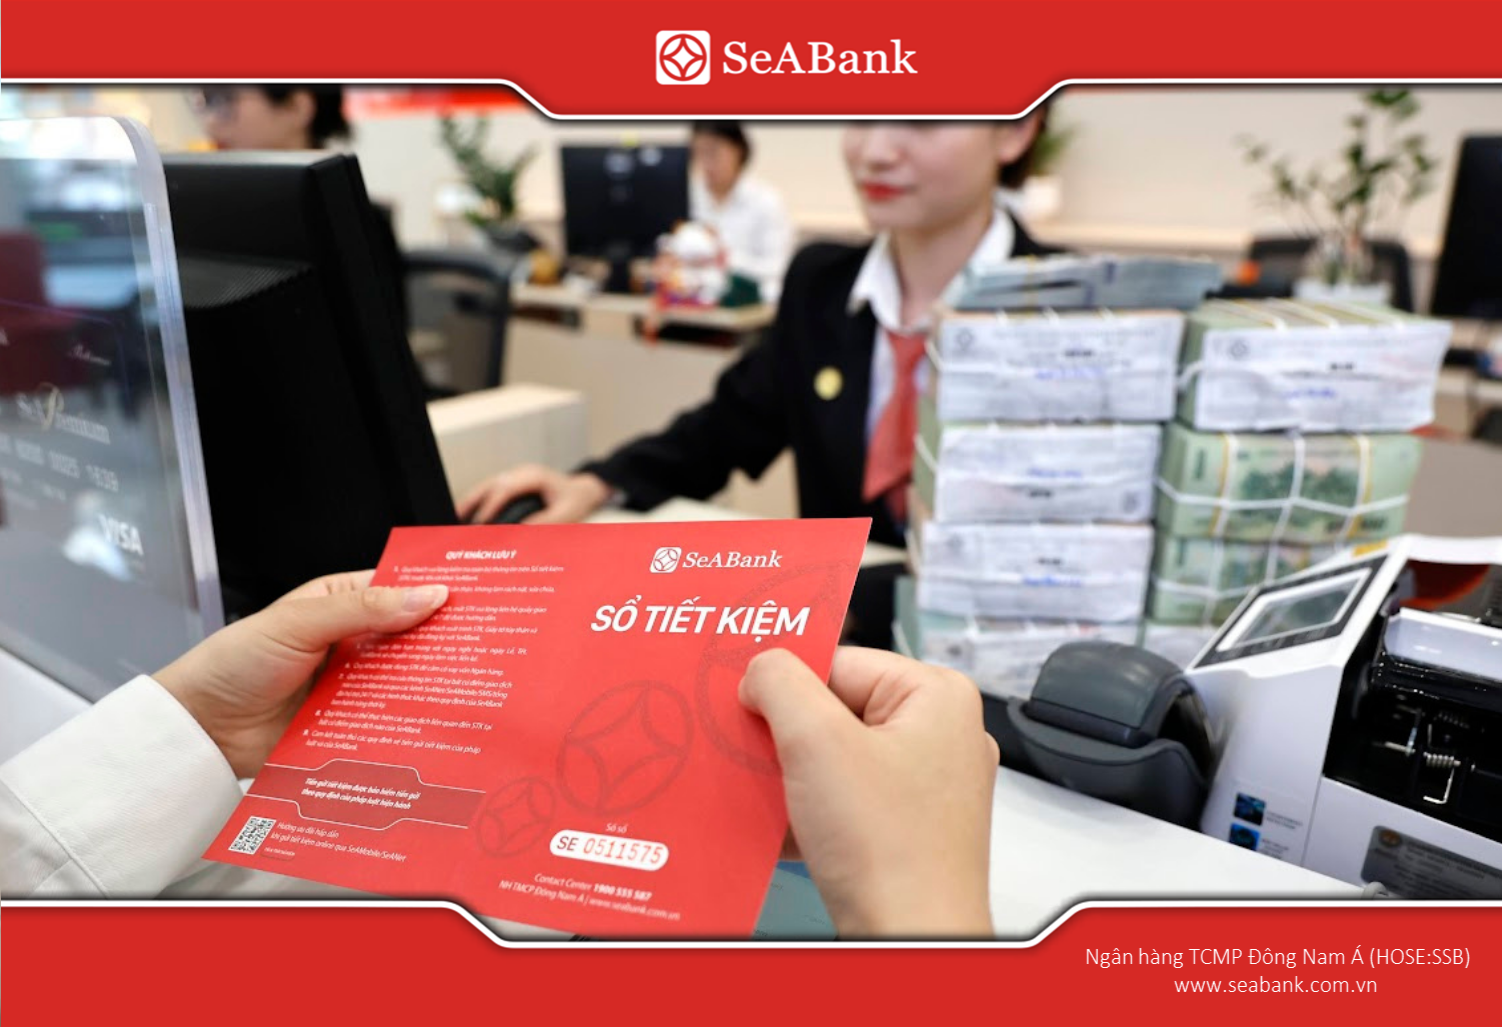
Sổ tiết kiệm là chứng từ do ngân hàng cấp cho khách hàng khi gửi tiền tiết kiệm, dùng để xác nhận quyền sở hữu tiền gửi và làm căn cứ tính lãi, tất toán.
Các thông tin quan trọng thường có trên sổ tiết kiệm bao gồm:
Thông tin của ngân hàng: Tên ngân hàng, logo, con dấu chính thức, cùng chữ ký của giao dịch viên và người đại diện hợp pháp của ngân hàng.
Thông tin của chủ sổ: Họ tên, chữ ký của chủ sổ (hoặc người đại diện/ủy quyền hợp pháp) và các thông tin chi tiết trên giấy tờ tùy thân của người gửi.
Thông tin của khoản gửi tiết kiệm: Số sổ tiết kiệm, số tiền gửi, đơn vị tiền tệ, ngày gửi, ngày đáo hạn, kỳ hạn gửi, mức lãi suất, phương thức trả lãi...
Các thông tin khác: Quy định xử lý trong trường hợp sổ bị hư hỏng, nhàu nát, mất, rách; hướng dẫn tra cứu thông tin khoản tiền gửi...
Lưu ý: Hình thức, vị trí hiển thị và một số nội dung chi tiết trên sổ tiết kiệm có thể có sự khác biệt nhất định tùy theo quy định riêng của từng ngân hàng.
Sổ tiết kiệm ghi nhận đầy đủ thông tin về số tiền gửi, kỳ hạn và lãi suất của khách hàng
2. Những điều cần biết trước khi mở sổ tiết kiệm
2.1. Điều kiện mở sổ tiết kiệm
Theo Điều 3 Thông tư số 48/2018/TT-NHNN ngày 31/12/2018 của Ngân hàng Nhà nước Việt Nam quy định về tiền gửi tiết kiệm, người gửi tiền tiết kiệm được xác định như sau:
Công dân Việt Nam từ đủ 18 tuổi trở lên, có đầy đủ năng lực hành vi dân sự theo quy định pháp luật.
Công dân Việt Nam từ đủ 15 tuổi đến chưa đủ 18 tuổi, không bị hạn chế hoặc mất năng lực hành vi dân sự.
Công dân Việt Nam chưa đủ 15 tuổi, hoặc bị hạn chế/mất năng lực hành vi dân sự theo quy định pháp luật, phải thực hiện giao dịch gửi tiết kiệm thông qua người giám hộ hoặc người đại diện theo pháp luật.
2.2. Kỳ hạn gửi sổ tiết kiệm
Theo Điều 6 Thông tư 48/2018/TT-NHNN, hình thức tiền gửi tiết kiệm được phân loại theo thời hạn gửi tiền, cụ thể do từng tổ chức tín dụng quy định.
Theo đó, trên thị trường hiện nay cũng có 2 loại kỳ hạn gửi tiết kiệm chính bao gồm:
Không kỳ hạn: Có thể gửi và rút tiền linh hoạt bất kỳ lúc nào, phù hợp với nhu cầu dự phòng, chưa xác định rõ thời điểm sử dụng tiền.
Có kỳ hạn: Gửi trong một khoảng thời gian cố định (theo tuần, tháng, năm) do ngân hàng công bố, thường có mức lãi suất tham khảo cao hơn so với không kỳ hạn nhưng đòi hỏi khách hàng cân nhắc kỹ về thời điểm cần dùng đến khoản tiền này.
2.3. Lãi suất tiết kiệm
Lãi suất tiết kiệm trên thị trường hiện nay dao động tùy theo kỳ hạn, hình thức gửi và chính sách riêng của từng ngân hàng tại từng thời điểm.
Kỳ hạn gửi càng dài thường đi kèm mức lãi suất tham khảo càng cao, tuy nhiên mức độ linh hoạt khi cần rút tiền sẽ thấp hơn.
2.4. Ngày đáo hạn và tất toán sổ tiết kiệm
Đáo hạn là thời điểm kết thúc kỳ hạn gửi đã đăng ký, khách hàng có thể tất toán hoặc gia hạn sổ
Theo Điều 15 Thông tư 48/2018/TT-NHNN, nếu đến ngày đáo hạn mà khách hàng không đến rút tiền và không có yêu cầu hay thỏa thuận khác, tổ chức tín dụng sẽ tự động kéo dài thêm một kỳ hạn mới theo quy định của ngân hàng đối với hình thức tiền gửi đó.
Theo Điều 17 Thông tư 48/2018/TT-NHNN, việc rút trước hạn tiền gửi tiết kiệm được thực hiện theo thỏa thuận giữa tổ chức tín dụng và khách hàng khi gửi tiền. Trên thực tế, khoản rút trước hạn thường chỉ được hưởng mức lãi suất không kỳ hạn thay vì lãi suất có kỳ hạn ban đầu.
Nắm rõ điều kiện, kỳ hạn và thời điểm đáo hạn giúp khách hàng chủ động hơn khi mở sổ tiết kiệm
3. Lợi ích của mở số tiết kiệm
Mở sổ tiết kiệm tại ngân hàng mang lại cho khách hàng những lợi ích vượt trội, giúp tối ưu hóa và bảo vệ nguồn vốn một cách hiệu quả:
Sinh lời tối ưu và ổn định: Thay vì để dòng tiền "đứng yên", gửi tiết kiệm giúp tiền của bạn liên tục tăng trưởng nhờ mức lãi suất cố định được xác định trước, mang lại nguồn thu nhập thụ động an toàn.
Kỳ hạn linh hoạt: Các gói kỳ hạn đa dạng giúp bạn dễ dàng lựa chọn phương án phù hợp với kế hoạch sử dụng tài chính và chủ động điều phối dòng tiền cá nhân.
An toàn và bảo mật: Gửi tiền tại ngân hàng giúp loại bỏ hoàn toàn các rủi ro khách quan như mất cắp hay hỏa hoạn so với việc tích trữ tiền mặt tại nhà.
Rủi ro thấp: Đây là hình thức đầu tư có độ an toàn cao nhất hiện nay, bởi toàn bộ hoạt động của hệ thống ngân hàng luôn được Nhà nước giám sát và quản lý chặt chẽ.
4. Các loại sổ tiết kiệm ngân hàng hiện nay
Hiện các ngân hàng cung cấp hai hình thức sổ tiết kiệm: sổ tiết kiệm truyền thống và sổ tiết kiệm online; mang đến những lựa chọn đa dạng hơn cho khách hàng trong việc lựa chọn mở sổ. Nếu muốn mở sổ ngay trên điện thoại, bạn có thể tham khảo cách gửi tiền tiết kiệm online để nắm rõ các bước thực hiện.
Bảng so sánh dưới đây giúp bạn dễ hình dung sự khác biệt giữa các loại sổ:
Tiêu chí
Sổ tiết kiệm truyền thống (tại quầy)
Sổ tiết kiệm online
Cách thức mở sổ
Đến trực tiếp phòng giao dịch/chi nhánh
Thực hiện qua ứng dụng ngân hàng số, không cần đến quầy
Thời gian thực hiện
Cần di chuyển, chờ giao dịch tại quầy
Nhanh chóng, thực hiện mọi lúc mọi nơi có kết nối Internet
Giấy tờ cần chuẩn bị
Giấy tờ tùy thân bản gốc
Xác thực qua tài khoản, OTP đã đăng ký với ngân hàng
Hình thức sổ
Sổ giấy vật lý
Sổ điện tử, quản lý trên ứng dụng
Phù hợp với
Khách hàng chưa quen giao dịch trực tuyến
Khách hàng ưu tiên sự tiện lợi, thao tác nhanh
5. Những lưu ý khi mở sổ tiết kiệm để sinh lời hiệu quả
Lựa chọn kỳ hạn mở tiết kiệm phù hợp: Một ưu điểm của gửi tiết kiệm đó là bạn hoàn toàn có thể gửi tiết kiệm với bất kỳ số tiền nào theo khả năng của mình, đồng thời lựa chọn kỳ hạn gửi phù hợp. Thông thường, gửi tiết kiệm kỳ hạn dài thường sẽ có lãi suất cao hơn so với kỳ hạn ngắn. Tuy nhiên, khi rút tiền trước hạn, khoản tiền gửi sẽ bị tính lãi theo lãi suất không kỳ hạn ở mức thấp hoặc thậm chí không có lãi. Vì vậy, trước khi quyết định kỳ hạn gửi bạn nên cân nhắc thật kỹ lưỡng về tính nhàn rỗi của dòng tiền.
Lựa chọn ngân hàng và mức lãi suất đi kèm: Để đảm bảo việc mở sổ tiết kiệm an toàn và hiệu quả bạn cần cân nhắc lựa chọn ngân hàng có uy tín nhất định, đồng thời đi kèm với mức lãi suất có lợi. Lãi suất chính là yếu tố quan trọng hàng đầu, vì vậy bạn nên lưu ý tới mức lãi suất giúp việc mở sổ tiết kiệm sinh lời tối đa nhé.
Chú ý ngày đáo hạn và tất toán sổ tiết kiệm: Không nên rút tiền gửi tiết kiệm trước ngày đáo hạn vì ngân hàng sẽ tính tiền lãi theo lãi suất không kỳ hạn hoặc không tính lãi. Chính vì thế, bạn hãy cân nhắc thật kỹ ngay từ khi quyết định lựa chọn số tiện mở sổ tiết kiệm và kỳ hạn tiết kiệm.
Bảo mật thông tin cá nhân và cố định mẫu chữ ký trên sổ tiết kiệm: Là một hình thức đầu tư dài hạn, nên thông tin cá nhân của bạn với ngân hàng là vô cùng quan trọng. Thêm vào đó, chữ ký đối với ngân hàng có giá trị pháp lý rất cao. Do đó người dùng phải đảm bảo có được một chữ ký sao cho ổn định để ngân hàng có thể dễ dàng xác minh hơn đồng thời giúp bạn không phải mất quá nhiều thời gian cho việc tất toán.
Trước khi quyết định kỳ hạn gửi bạn nên cân nhắc thật kỹ lưỡng về tính nhàn rỗi của dòng tiền
6. Thủ tục mở sổ tiết kiệm
6.1. Gửi tiết kiệm tại quầy giao dịch
Để thực hiện việc mở sổ tiết kiệm trực tiếp tại quầy, bạn chỉ cần làm theo các bước sau:
Bước 1: Chuẩn bị hồ sơ:
Khách hàng từ đủ 18 tuổi trở lên: Căn cước/CCCD/Hộ chiếu còn hiệu lực.
Khách hàng từ đủ 15 tuổi đến dưới 18 tuổi: Căn cước/CCCD/Hộ chiếu (yêu cầu không bị mất hoặc hạn chế năng lực hành vi dân sự).
Khách hàng dưới 15 tuổi (hoặc người hạn chế/mất năng lực hành vi dân sự): Cần có Căn cước/Giấy khai sinh của người được đứng tên sổ, kèm theo giấy tờ tùy thân và giấy tờ chứng minh tư cách của người đại diện/người giám hộ theo pháp luật.
Bước 2: Mang theo hồ sơ và đến trực tiếp địa điểm phòng giao dịch, chi nhánh của ngân hàng.
Bước 3: Sau khi tiếp nhận hồ sơ, nhân viên ngân hàng xác minh thông tin. Nếu đúng quy định, ngân hàng sẽ mở sổ tiết kiệm cho khách hàng
Hiện nay, Hệ thống Ngân hàng Thương mại Cổ phần Đông Nam Á (SeABank) hiện đang có tổng cộng 48 chi nhánh, 133 phòng giao dịch tại nhiều tỉnh, thành trọng điểm trên cả nước sẽ giúp bạn dễ dàng và tiện lợi hơn khi lựa chọn điểm giao dịch gần nhất, giúp tiết kiệm thời gian và chi phí đi lại.
SeABank là một trong những ngân hàng uy tín nhất tại Việt Nam cung cấp dịch vụ mở sổ tiết kiệm online thông qua ứng dụng SeAMobile/SeANet. Để gửi tiết kiệm online trên SeAMobile/SeANet, bạn hãy thực hiện theo hướng dẫn sau:
Bước 1: Đăng nhập vào ứng dụng SeAMobile/SeANet bằng mật khẩu và tài khoản đã đăng ký với hệ thống ngân hàng.
Bước 2: Tìm mục “Tiết kiệm online”, sau đó chọn mục “Mở tài khoản’.
Bước 3: Chọn tài khoản thanh toán; đồng thời cung cấp đầy đủ các thông tin gồm: Loại tiền gửi, số tiền gửi, hình thức gửi, kỳ hạn gửi và hình thức hạn lãi.
Bước 4: Sau khi đã nhập đầy đủ các thông tin, bạn hãy kiểm tra 1 lần nữa xem chính xác chưa. Nếu đã chính xác bạn hãy chọn “Xác nhận”.
Bước 5: Ngay lập tức hệ thống ngân hàng số SeABank sẽ gửi mã OTP về tin nhắn điện thoại. Bạn tiến hành nhập mã để hoàn thành việc gửi tiết kiệm online.
Ứng dụng SeAMobile/SeANet
Khám phá giải pháp tích lũy tối ưu cho tài chính của bạn ngay hôm nay!
Tham khảo ngay các gói ưu đãi lãi suất hấp dẫn và phương thức gửi tiền linh hoạt tại Sản phẩm Tiết kiệm SeABank. Để được tư vấn chi tiết, quý khách vui lòng liên hệ điểm giao dịch SeABank gần nhất trên toàn quốc hoặc gọi Hotline 1900 555 587.
7. Câu hỏi thường gặp (FAQs)
1. Sổ tiết kiệm và tài khoản tiết kiệm có giống nhau không? Về bản chất đều dùng để ghi nhận khoản tiền gửi tiết kiệm, chỉ khác ở hình thức thể hiện: sổ giấy truyền thống hoặc sổ/tài khoản điện tử khi gửi online.
2. Có thể rút tiền trước hạn sổ tiết kiệm không? Khách hàng vẫn có thể rút trước hạn, tuy nhiên phần lãi thường được tính theo mức lãi suất không kỳ hạn thay vì mức lãi suất có kỳ hạn ban đầu.
3. Mất sổ tiết kiệm bản giấy phải làm sao? Khách hàng nên liên hệ ngay ngân hàng nơi mở sổ để được hướng dẫn thủ tục báo mất và cấp lại theo quy định.
4. Người dưới 18 tuổi có mở được sổ tiết kiệm không? Người từ đủ 15 tuổi đến dưới 18 tuổi có thể tự đứng tên mở sổ; người dưới 15 tuổi cần thông qua người giám hộ hợp pháp.
5. Nên chọn mở sổ tiết kiệm tại quầy hay online? Tùy vào nhu cầu và thói quen giao dịch của mỗi người: mở sổ tiết kiệm tại quầy phù hợp với khách hàng muốn có sổ giấy vật lý, còn sổ online phù hợp với khách hàng ưu tiên sự nhanh chóng, tiện lợi.
Việc trang bị các kinh nghiệm cũng như nắm bắt rõ những lưu ý khi mở sổ tiết kiệm sẽ giúp quá trình thực hiện của bạn diễn ra thuận lợi, an toàn và hiệu quả với lãi suất cao nhất. Hy vọng, thông qua bài viết về những thông tin khi gửi sổ tiết kiệm này bạn sẽ có những kiến thức hữu ích về việc mở sổ tiết kiệm. Đừng quên, cập nhật những kiến thức tài chính hàng tuần cùng SeABank tại www.seabank.com.vn nhé!
Ngân hàng TMCP Đông Nam Á SeABank
Địa chỉ: Tòa nhà BRG, 198 Trần Quang Khải, phường Hoàn Kiếm, Hà Nội

 25/09/2026