Tin tức
Chứng từ khấu trừ thuế TNCN là gì? Quy định mới nhất 2026
 09/10/2026
Chứng từ khấu trừ thuế TNCN là gì, ai cấp và cấp khi nào? Cập nhật quy định mới từ 01/7/2026 và cách xử lý khi chứng từ bị sai hoặc công ty cũ chưa cấp.
Khi chuẩn bị quyết toán hoặc xin hoàn thuế, nhiều người lao động bối rối vì không biết chứng từ khấu trừ thuế TNCN là gì, ai có trách nhiệm cấp và cần giữ ra sao. Đây là căn cứ ghi nhận số thuế đã khấu trừ từ thu nhập của bạn. Bài viết giải thích khái niệm, cập nhật quy định mới áp dụng từ 01/7/2026 và hướng dẫn cách xử lý những tình huống thường gặp.
1. Hiểu đúng về chứng từ khấu trừ thuế TNCN
1.1. Chứng từ khấu trừ thuế TNCN là gì?
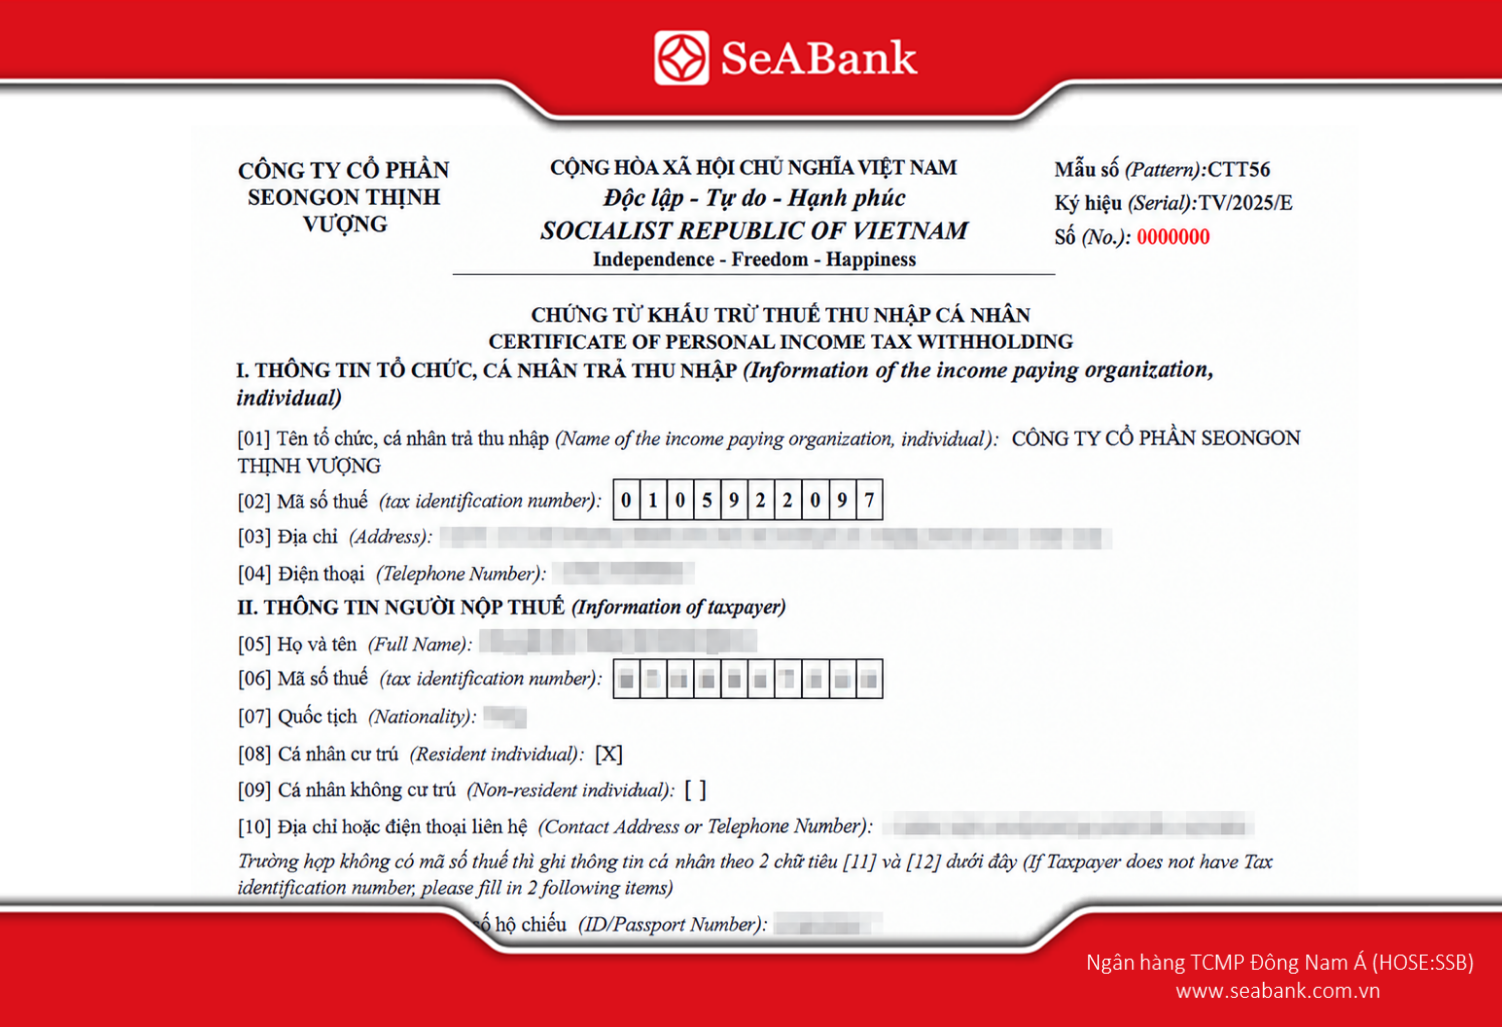
Chứng từ khấu trừ thuế TNCN là loại giấy tờ do tổ chức hoặc cá nhân trả thu nhập lập và giao cho người bị khấu trừ. Trên chứng từ có ghi nhận số thuế thu nhập cá nhân đã được khấu trừ trước khi chi trả thu nhập.
Nói đơn giản, khi công ty trừ thuế TNCN trong khoản lương, thưởng hay thù lao của bạn để nộp thay vào ngân sách nhà nước, chứng từ này là bằng chứng xác nhận việc đó.
1.2. Chứng từ khấu trừ thuế TNCN dùng để làm gì?
Bạn có thể dùng chứng từ trong các trường hợp sau:
- Chứng minh số thuế đã bị khấu trừ trong năm tính thuế.
- Làm căn cứ khi trực tiếp quyết toán thuế với cơ quan thuế.
- Đối chiếu thu nhập và số thuế giữa bạn, đơn vị trả thu nhập và dữ liệu của cơ quan thuế.
- Hỗ trợ đề nghị hoàn thuế khi số thuế đã khấu trừ cao hơn số thuế phải nộp.
1.3. Ai có trách nhiệm cấp chứng từ?
Trách nhiệm này thuộc về tổ chức, cá nhân trả thu nhập và thực hiện khấu trừ thuế, ví dụ doanh nghiệp, cơ quan, đơn vị sự nghiệp. Theo Khoản 2 Điều 29 Nghị định 254/2026/NĐ-CP, đơn vị khấu trừ thuế TNCN phải lập chứng từ khấu trừ thuế dưới dạng điện tử và giao cho người có thu nhập.
1.4. Chứng từ được cấp khi nào?
Theo Điều 24 Nghị định 254/2026/NĐ-CP, nguyên tắc chung là đơn vị phải lập chứng từ tại thời điểm khấu trừ thuế và giao cho người bị khấu trừ. Nghị định cũng quy định một số ngoại lệ.
“Điều 24. Thời điểm lập chứng từ
1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người nộp thuế, phí, lệ phí trừ các trường hợp quy định tại khoản 2, khoản 3 và khoản 4 Điều này.
2. Trường hợp cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ thuế thu nhập cá nhân không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
3. Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu. Đối với c nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
4. Đối với thu nhập của nhà đầu tư cá nhân phát sinh từ hoạt động chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, thu nhập từ bản quyền, nhượng quyền thương mại, thu nhập từ trúng thưởng, thừa kế, quà tặng trong trường hợp khoản thu nhập này đã được tổ chức chi trả hoặc tổ chức khấu trừ thuế thực hiện khấu trừ, nộp thuế thu nhập cá nhân tại nguồn thì tổ chức chỉ trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
…”
2. Quy định mới nhất về chứng từ khấu trừ thuế TNCN
2.1. Văn bản áp dụng từ 01/7/2026
Từ ngày 01/7/2026, chứng từ khấu trừ thuế TNCN thực hiện theo các văn bản sau:
- Nghị định 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, quy định chi tiết Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Nghị định có hiệu lực từ 01/7/2026.
- Thông tư 91/2026/TT-BTC của Bộ Tài chính: Quy định một số điều của Luật Quản lý thuế và Nghị định số 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ 01/7/2026. Các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
2.2. Nội dung bắt buộc trên chứng từ
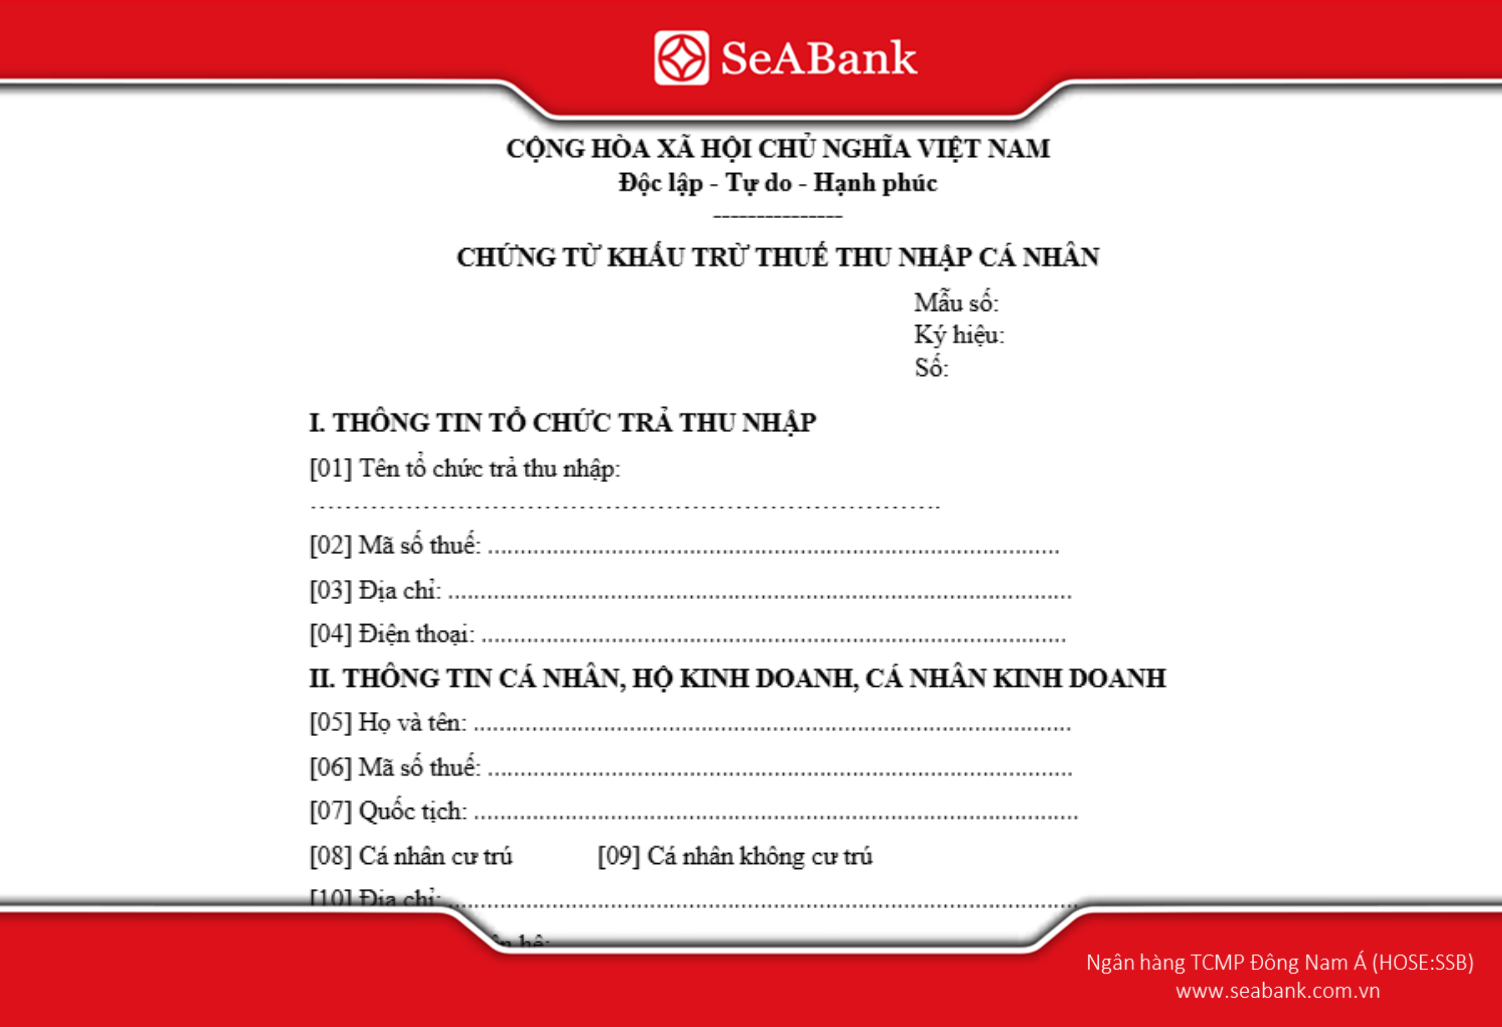
Theo Khoản 1 Điều 23 Nghị định 254/2026/NĐ-CP, chứng từ khấu trừ thuế TNCN cần có các nhóm thông tin chính:
- Tên chứng từ, ký hiệu mẫu, ký hiệu và số thứ tự chứng từ.
- Thông tin bên trả thu nhập: tên, địa chỉ, mã số thuế.
- Thông tin người nhận thu nhập: họ tên, địa chỉ, số điện thoại, mã số thuế (nếu có) hoặc số định danh cá nhân. Nếu là người nước ngoài thì ghi thêm quốc tịch.
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc, khoản đóng từ thiện, nhân đạo, khuyến học và số thuế đã khấu trừ.
- Ngày, tháng, năm lập chứng từ và họ tên, chữ ký của người trả thu nhập. Với chứng từ điện tử, chữ ký là chữ ký số.
3. Cách xử lý các vấn đề thường gặp với chứng từ khấu trừ thuế TNCN
3.1. Xin chứng từ từ công ty cũ
Khi đã nghỉ việc nhưng cần chứng từ để tự quyết toán, bạn có thể làm như sau:
- Chuẩn bị họ tên, mã số thuế, số CCCD, thời gian làm việc và mục đích xin chứng từ (ví dụ: quyết toán thuế năm tính thuế).
- Gửi đề nghị bằng văn bản hoặc email chính thức đến bộ phận kế toán, nhân sự của công ty cũ.
- Nhận chứng từ điện tử và kiểm tra lại họ tên, mã số thuế, thu nhập, số thuế đã khấu trừ.
- Lưu lại email hoặc văn bản đề nghị để làm bằng chứng khi cần.
3.2. Công ty chưa hoặc không cấp chứng từ
- Gửi yêu cầu chính thức đến đơn vị trả thu nhập, nêu rõ mục đích và lưu lại bằng chứng liên lạc.
- Nếu đã đề nghị nhưng chưa nhận được chứng từ, bạn có thể liên hệ cơ quan thuế quản lý đơn vị trả thu nhập để được hướng dẫn cách xử lý phù hợp với trường hợp của mình.
- Trường hợp đơn vị trả thu nhập đã ngừng hoạt động, bạn nên hỏi trực tiếp cơ quan thuế về cách hoàn thiện hồ sơ quyết toán.
3.3. Chứng từ điện tử bị sai thông tin
Việc xử lý được chia thành hai nhóm:
TH1: Sai tên, địa chỉ người nộp thuế (Không sai MST/Số định danh/Số tiền)
- Bước 1: Thông báo cho người nộp thuế (người lao động) biết về nội dung sai sót.
- Bước 2: Không phải lập lại chứng từ mới hay điều chỉnh chứng từ.
- Bước 3: Lập và gửi Mẫu số 04/SS-CTĐT (Thông báo chứng từ điện tử đã lập sai) đến cơ quan thuế.
TH2: Sai mã số thuế, số định danh cá nhân, số tiền, thuế suất hoặc loại thu nhập
- Bước 1: Lập biên bản điện tử điều chỉnh/thay thế với người nộp thuế (nếu các bên có thỏa thuận trước, không bắt buộc).
- Bước 2: Lập chứng từ khấu trừ thuế TNCN điện tử mới điều chỉnh hoặc thay thế cho chứng từ đã lập sai.
- Bước 3: Ký số trên chứng từ điện tử mới và gửi lại cho người nộp thuế cũng như truyền dữ liệu đến cơ quan thuế.
4. Hướng dẫn tra cứu chứng từ trên Cổng thông tin điện tử của cơ quan thuế
Khi đơn vị trả thu nhập đã gửi dữ liệu cho cơ quan thuế, bạn có thể tra cứu như sau:
- Truy cập Cổng Thuế điện tử của Tổng cục Thuế https://thuedientu.gdt.gov.vn/, chọn Cá nhân.
- Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử.
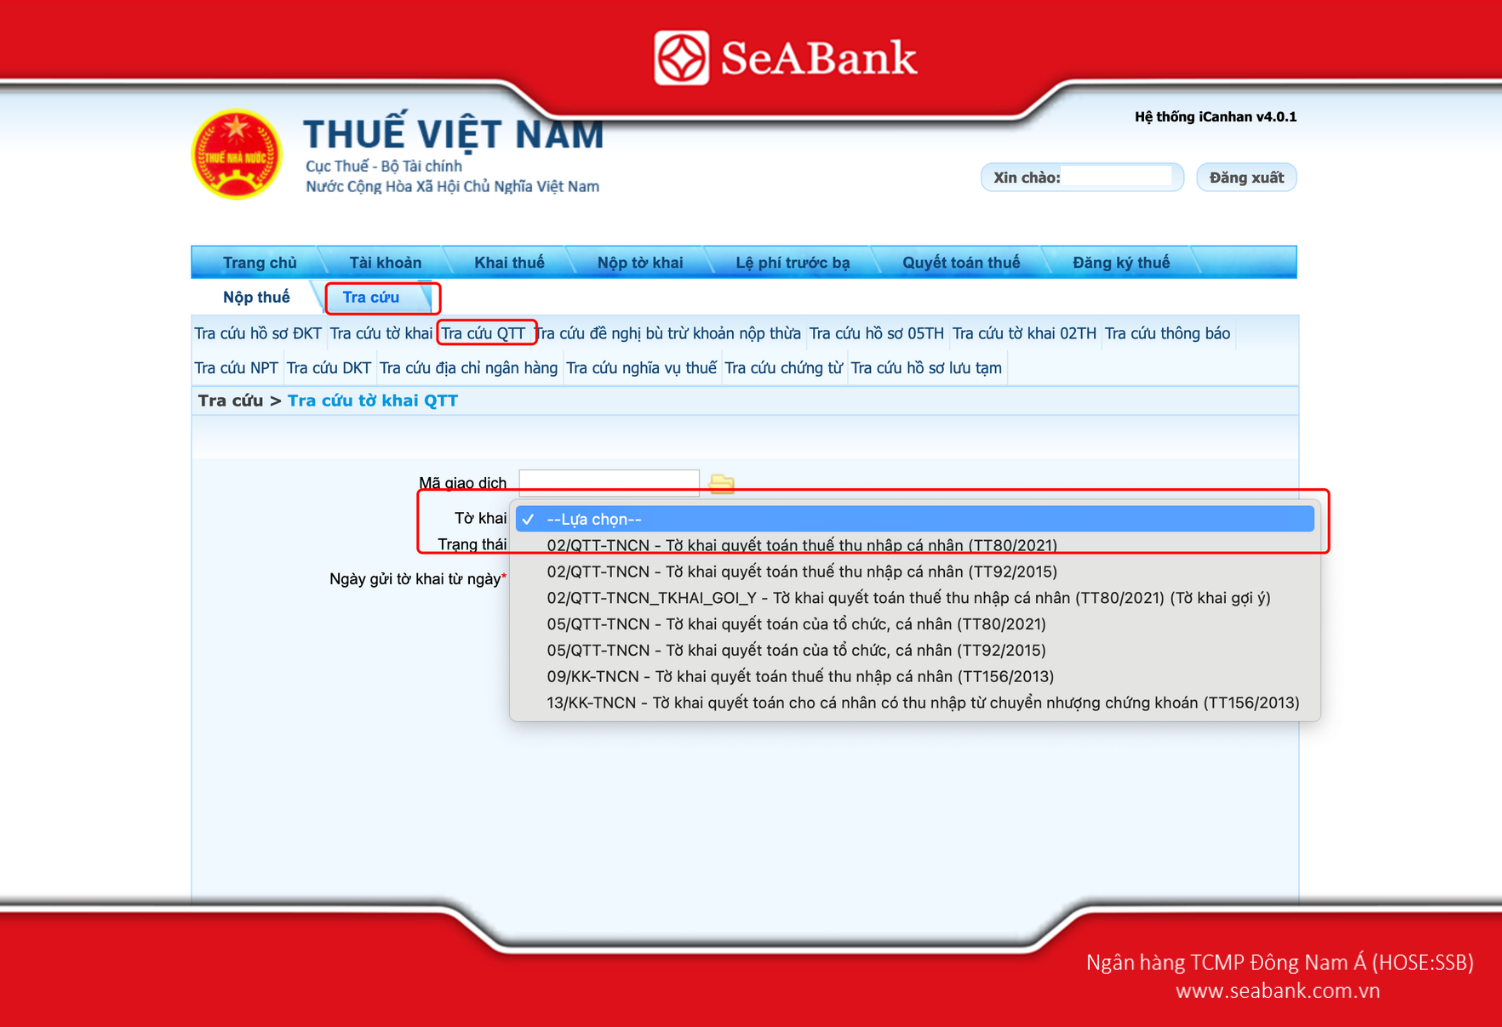
- Vào mục Tra cứu, chọn Tra cứu QTT và chọn ngày gửi tờ khai.
- Chọn mục chứng từ khấu trừ để xem chi tiết.
Lưu ý: Giao diện có thể thay đổi theo từng thời điểm, bạn nên làm theo hướng dẫn hiển thị trên hệ thống.
5. Câu hỏi thường gặp (FAQ)
1. Tôi đã ủy quyền cho công ty quyết toán thay thì có được cấp chứng từ không?
Theo Điều 24 Nghị định 254/2026/NĐ-CP, trường hợp cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ không phải lập chứng từ khấu trừ thuế TNCN cho cá nhân đó.
2. Làm việc thời vụ, hợp đồng dưới 03 tháng thì nhận chứng từ như thế nào?
Đơn vị trả thu nhập lập chứng từ cho mỗi lần khấu trừ. Nếu bạn yêu cầu, đơn vị có thể lập một chứng từ cho nhiều lần khấu trừ trong một năm tính thuế.
3. Chứng từ khấu trừ thuế TNCN hiện nay ở dạng nào?
Đơn vị khấu trừ thuế lập chứng từ khấu trừ thuế dưới dạng điện tử, có chữ ký số của người trả thu nhập.
4. Chứng từ có thông tin sai thì làm gì?
Bạn liên hệ đơn vị đã cấp. Tùy mức độ sai sót, đơn vị sẽ thông báo hoặc lập chứng từ thay thế.
Hiểu rõ chứng từ khấu trừ thuế TNCN giúp bạn chủ động hơn khi quyết toán, đối chiếu thu nhập hoặc đề nghị hoàn thuế. Bạn nên lưu giữ chứng từ điện tử cẩn thận, kiểm tra kỹ thông tin sau mỗi lần nhận và chủ động liên hệ đơn vị trả thu nhập khi phát hiện sai sót. Nếu còn vướng mắc, hãy liên hệ cơ quan thuế để được hướng dẫn.
Tin Tức Liên Quan
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất 09/10/2026
Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga 09/10/2026
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt 09/10/2026
Mã QR động là gì? So sánh với QR tĩnh và cách tạo 09/10/2026
Cách tạo mã QR ngân hàng trên SeAMobile chỉ với 3 bước 09/10/2026
1 chỉ vàng bao nhiêu tiền? Giá vàng 9999, 18K hôm nay mới nhất
1 chỉ vàng bao nhiêu tiền? Cập nhật giá 1 chỉ vàng 9999 (24K), 18K mới nhất hôm nay và hướng dẫn cách mua vàng an toàn, uy tín 2026.
09/10/2026
Đọc tiếp

Tiền Nga: mệnh giá, tỷ giá và cách đổi Rúp Nga
Tìm hiểu tiền Nga (Rúp) gồm những mệnh giá nào, tỷ giá RUB/VND hiện nay, nơi đổi tiền và kinh nghiệm đổi Rúp khi đi Nga. Xem chi tiết cùng SeABank.
09/10/2026
Đọc tiếp
Tiền Đức là gì? Mệnh giá, tỷ giá và cách đổi sang tiền Việt
Tiền Đức là đồng euro (EUR). Tìm hiểu mệnh giá tiền Đức, tỷ giá EUR/VND, nơi đổi tiền và cách nhận tiền từ Đức về Việt Nam qua SeABank.
09/10/2026
Đọc tiếp