Tin tức
Gửi tiết kiệm linh hoạt là gì? So sánh với gửi tiết kiệm truyền thống
 05/11/2026
Gửi tiết kiệm linh hoạt là gì? Tìm hiểu khái niệm, đặc điểm, điểm khác với tiết kiệm truyền thống và lưu ý về số dư tối thiểu khi rút gốc trước hạn.
Gửi tiết kiệm từ lâu đã là hình thức đầu tư an toàn được nhiều người lựa chọn. Tuy nhiên, hình thức gửi tiết kiệm truyền thống có kỳ hạn thường bắt buộc người gửi phải chờ đến ngày đáo hạn mới được rút toàn bộ tiền gốc và lãi. Nhằm khắc phục hạn chế này, hình thức gửi tiết kiệm linh hoạt ra đời, mang đến giải pháp tối ưu cho những ai vừa muốn sinh lời, vừa muốn chủ động nguồn vốn.
Vậy gửi tiết kiệm linh hoạt là gì? Hình thức này có ưu - nhược điểm ra sao và có nên chọn không? Hãy cùng tìm hiểu chi tiết qua bài viết dưới đây.
1. Gửi tiết kiệm linh hoạt là gì?
Gửi tiết kiệm linh hoạt (hay còn gọi là tiết kiệm rút gốc linh hoạt) là sản phẩm tiền gửi có kỳ hạn tại ngân hàng, cho phép người gửi tiền rút một phần tiền gốc trước hạn khi có nhu cầu tài chính đột xuất mà không làm mất toàn bộ tiền lãi của phần tiền còn lại. Nếu bạn muốn gửi tiết kiệm ngoại tệ, nên kiểm tra kỹ điều kiện rút gốc trước hạn mà từng ngân hàng áp dụng cho loại tiền gửi này.
- Đối với phần tiền rút trước hạn: Bạn sẽ chỉ nhận mức lãi suất không kỳ hạn (thường dao động từ 0,1% - 0,5%/năm tùy ngân hàng).
- Đối với phần tiền gốc còn lại giữ trong sổ: Ngân hàng vẫn áp dụng mức lãi suất có kỳ hạn ban đầu đã cam kết cho đến ngày đáo hạn.
Ví dụ minh họa:
Bạn gửi tiết kiệm linh hoạt 100 triệu VND kỳ hạn 12 tháng với lãi suất 6%/năm. Sau 6 tháng, bạn cần gấp 30 triệu VND:
- 30 triệu đồng rút ra: Tính lãi suất không kỳ hạn từ thời điểm gửi đến lúc rút.
- 70 triệu đồng còn lại: Tiếp tục được tính lãi suất 6%/năm trọn vẹn cho đến khi đủ 12 tháng.
2. Ưu và nhược điểm của gửi tiết kiệm linh hoạt
2.1. Ưu điểm nổi bật
- Chủ động nguồn vốn: Dễ dàng ứng phó với các tình huống tài chính khẩn cấp mà không cần làm thủ tục vay mượn hay chịu phạt tất toán toàn bộ sổ.
- Tối ưu hóa lợi nhuận: Bảo toàn lãi suất có kỳ hạn cho số tiền chưa rút, tránh tổn thất tài chính lớn so với gửi tiết kiệm truyền thống.
- Quản lý tiện lợi: Hầu hết các ngân hàng hiện nay đều cho phép mở, theo dõi và rút gốc linh hoạt trực tuyến qua ứng dụng ngân hàng số 24/7.
2.2. Nhược điểm & Lưu ý về số dư tối thiểu
- Lãi suất kỳ hạn có thể thấp hơn nhẹ: Ở một số ngân hàng, lãi suất niêm yết của sản phẩm rút gốc linh hoạt có thể thấp hơn khoảng 0,1% - 0,5%/năm so với sản phẩm tiết kiệm truyền thống cùng kỳ hạn. Với tiền gửi ngoại tệ, bạn cũng nên tìm hiểu kỹ gửi tiết kiệm USD có lãi không trước khi mở sổ.
- Quy định về số dư tối thiểu: Khi rút một phần gốc, bạn phải đảm bảo số dư còn lại trong sổ đạt mức tối thiểu theo quy định của ngân hàng (ví dụ: từ 1 triệu - 5 triệu VND tùy quy định). Nếu số tiền rút khiến số dư còn lại thấp hơn định mức này, ngân hàng sẽ yêu cầu bạn tất toán toàn bộ sổ.
3. So sánh gửi tiết kiệm linh hoạt và tiết kiệm truyền thống
4. Có nên gửi tiết kiệm linh hoạt không? Khi nào nên chọn?
Mỗi sản phẩm tài chính được thiết kế để đáp ứng nhu cầu thực tế của từng nhóm khách hàng. Tùy thuộc vào kế hoạch quản lý tài chính cá nhân, bạn có thể cân nhắc các trường hợp sau:
4.1. Trường hợp NÊN gửi tiết kiệm linh hoạt
- Người làm tự do (Freelancer), chủ kinh doanh: Dòng tiền thu nhập hàng tháng không cố định, thường xuyên cần quay vòng vốn nhập hàng hoặc chi trả chi phí vận hành.
- Xây dựng Quỹ dự phòng khẩn cấp: Chuyên gia tài chính luôn khuyên mỗi cá nhân nên duy trì quỹ dự phòng tương đương 3 - 6 tháng chi phí sinh hoạt. Gửi tiết kiệm linh hoạt là kênh lưu giữ hoàn hảo cho khoản quỹ này (vừa sinh lời tốt hơn tài khoản thanh toán, vừa rút được ngay khi có sự cố).
- Tích lũy chờ cơ hội đầu tư: Bạn có sẵn tiền nhàn rỗi nhưng đang chờ thời điểm thị trường (chứng khoán, bất động sản, vàng...) điều chỉnh để giải ngân. Gửi tiết kiệm linh hoạt giúp dòng tiền vẫn tạo ra lợi nhuận trong thời gian chờ đợi.
4.2. Trường hợp NÊN chọn gửi tiết kiệm truyền thống
- Bạn có khoản tiền tích lũy dài hạn và chắc chắn 100% không dùng đến trong suốt kỳ hạn (ví dụ: tiền dưỡng già, quỹ học tập cho con, tiền mua nhà sau 2 - 3 năm...).
- Bạn muốn rèn luyện tính kỷ luật tài chính, hạn chế chi tiêu bốc đồng khi thấy tiền sẵn có trên ứng dụng di động.
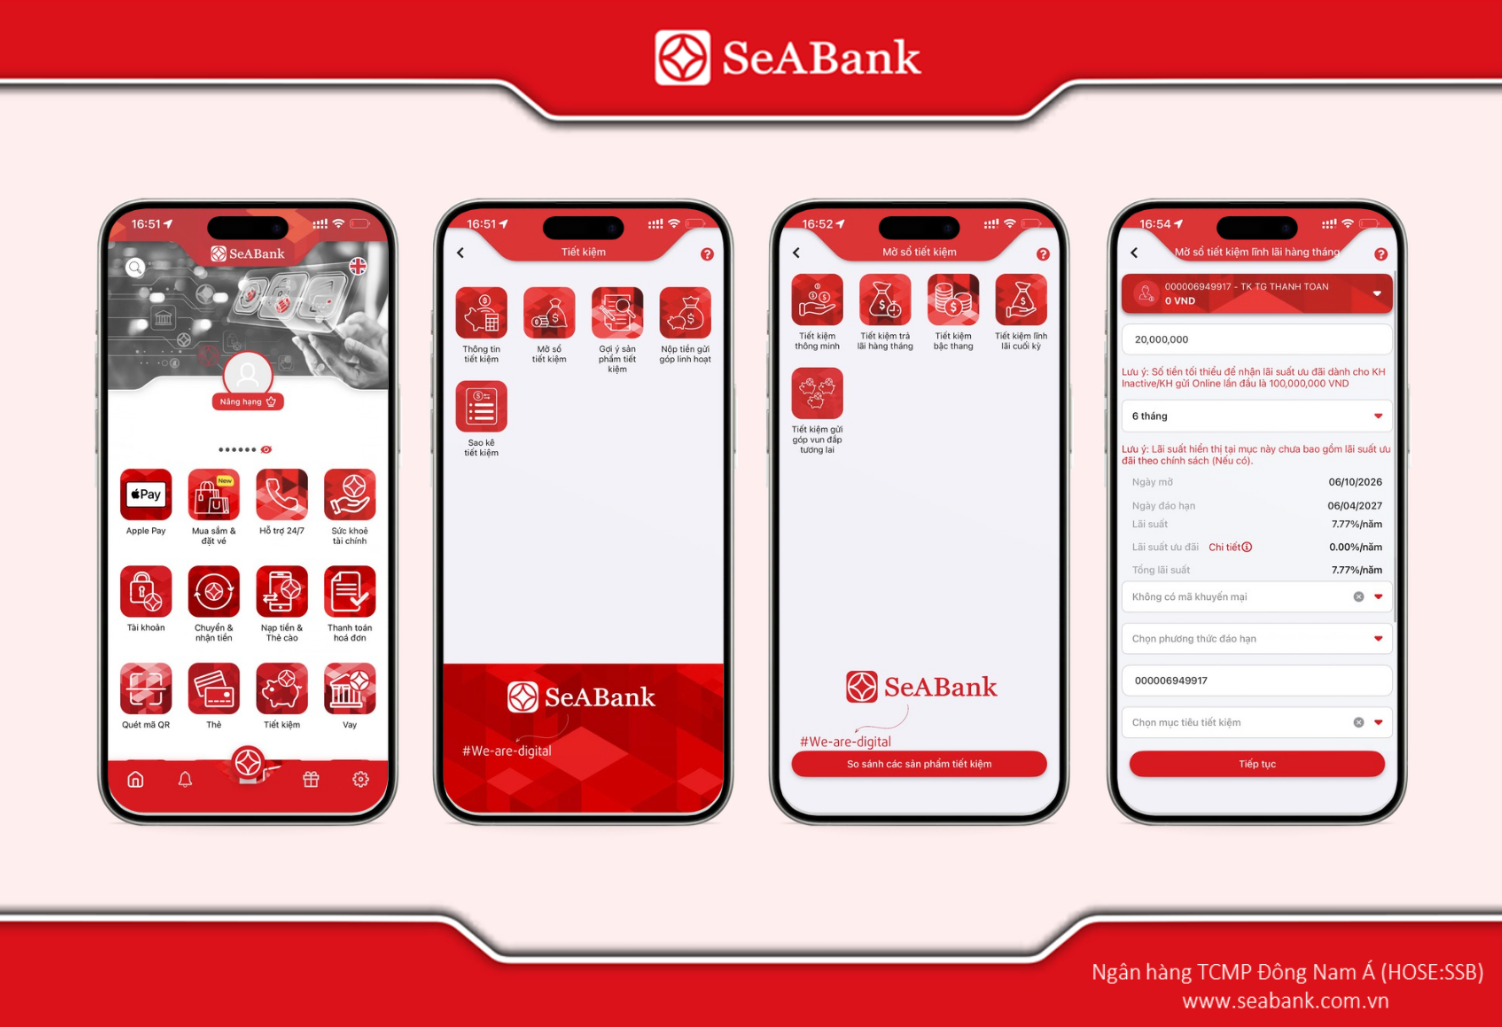
5. Hướng dẫn gửi tiết kiệm linh hoạt online qua ứng dụng SeAMobile
Để giúp khách hàng cá nhân tối ưu hóa dòng tiền tích lũy, ngân hàng SeABank cung cấp các giải pháp tiết kiệm online nhanh chóng và an toàn ngay trên ứng dụng SeAMobile.
Các bước thực hiện mở sổ tiết kiệm online cơ bản như sau:
- Bước 1: Tải và đăng nhập ứng dụng SeAMobile trên điện thoại.
- Bước 2: Tại màn hình chính, chọn mục "Tiết kiệm" ➔ "Mở sổ tiết kiệm online".
- Bước 3: Lựa chọn sản phẩm tiết kiệm (Tiết kiệm linh hoạt / Tiết kiệm nhận lãi định kỳ / Tiết kiệm kỳ hạn bậc thang...).
- Bước 4: Nhập Số tiền gửi, chọn Kỳ hạn gửi, hình thức tái tái cấp/đáo hạn và kiểm tra lại thông tin chi tiết.
- Bước 5: Xác nhận giao dịch bằng mã OTP/Soft OTP để hoàn tất mở sổ.
Lưu ý: Tên hiển thị các mục giao dịch có thể thay đổi tùy theo phiên bản cập nhật của ứng dụng SeAMobile.
5. FAQ - Câu hỏi thường gặp về gửi tiết kiệm linh hoạt
1. Gửi tiết kiệm linh hoạt có được rút toàn bộ tiền trước hạn không?
Có. Bạn hoàn toàn có thể rút toàn bộ số tiền gửi trước hạn nếu có nhu cầu. Tuy nhiên, khi rút toàn bộ trước hạn, toàn bộ tiền gửi sẽ chỉ được tính theo mức lãi suất không kỳ hạn tại thời điểm rút.
2. Số tiền gốc còn lại trong sổ sau khi rút một phần được tính lãi ra sao?
Phần tiền gốc còn giữ lại trong sổ vẫn tiếp tục được hưởng nguyên vẹn mức lãi suất có kỳ hạn theo thỏa thuận ban đầu giữa bạn và ngân hàng cho đến ngày đáo hạn, miễn là số dư còn lại đáp ứng điều kiện số dư tối thiểu của ngân hàng.
3. Lãi suất tiết kiệm linh hoạt có giống tiết kiệm truyền thống không?
Mức lãi suất phụ thuộc từng sản phẩm, kỳ hạn và thời điểm gửi nên có thể khác nhau. Bạn nên xem biểu lãi suất tiền gửi tại thời điểm gửi để so sánh.
4. Doanh nghiệp có gửi tiết kiệm rút gốc linh hoạt được không?
Có. Hiện nay, nhiều ngân hàng đã triển khai giải pháp rút gốc linh hoạt cho khách hàng doanh nghiệp nhằm giúp tối ưu hóa dòng tiền. Tại SeABank, doanh nghiệp có thể đăng ký sản phẩm Tiền gửi rút gốc linh hoạt. Cơ chế này cho phép doanh nghiệp chủ động rút tiền gốc khi phát sinh nhu cầu thanh toán mà không làm mất đi lãi suất ưu đãi của toàn bộ khoản tiền gửi.
Gửi tiết kiệm linh hoạt là giải pháp tài chính thông minh dành cho những khoản tiền nhàn rỗi ngắn hạn hoặc quỹ dự phòng, giúp bạn vừa tích lũy sinh lời hiệu quả, vừa giữ thế chủ động trước mọi biến động tài chính. Nếu muốn bắt đầu ngay, bạn có thể tham khảo cách gửi tiết kiệm online để mở sổ chỉ với vài thao tác trên điện thoại.
Để tham khảo chi tiết biểu lãi suất tiền gửi và các sản phẩm tiết kiệm mới nhất tại SeABank, quý khách hàng có thể truy cập website chính thức, trải nghiệm ứng dụng SeAMobile hoặc liên hệ trực tiếp qua hotline 1900 555 587.
Tin Tức Liên Quan
Tài khoản tiết kiệm là gì? Phân loại, cách mở, số tiền tối thiểu 13/11/2026
Gửi tiết kiệm online là gì, có an toàn không? So sánh với gửi tại quầy 13/11/2026
Cách gửi tiền tiết kiệm online an toàn, nhanh chóng, lãi suất tốt 2026 05/11/2026
2 cách đóng thuế đất online đơn giản, nhanh, đúng quy định 2026 05/11/2026
Vay tiền nợ xấu nhóm 5 có được không? Cách vay nhanh nợ xấu 05/11/2026
Tài khoản tiết kiệm là gì? Phân loại, cách mở, số tiền tối thiểu
Tài khoản tiết kiệm là gì, khác gì tài khoản thanh toán? Tìm hiểu các hình thức gửi tiết kiệm, cách mở online hoặc tại quầy và số tiền tối thiểu.
13/11/2026
Đọc tiếp

Gửi tiết kiệm online là gì, có an toàn không? So sánh với gửi tại quầy
Gửi tiết kiệm online là hình thức mở và quản lý sổ tiết kiệm trực tuyến trên ứng dụng ngân hàng số (Mobile Banking), cùng SeABank tìm hiểu ngay ưu nhược điểm của hình thức gửi tiền kiết kiệm online cũng như so sánh với gửi tại quầy và lưu ý mới nhất 2026.
13/11/2026
Đọc tiếp
Cách gửi tiền tiết kiệm online an toàn, nhanh chóng, lãi suất tốt 2026
Hướng dẫn cách gửi tiền tiết kiệm online trên ứng dụng SeABank qua 4 bước đơn giản, tiện lợi kèm điều kiện, mặt bằng lãi suất, rút trước hạn và bảo hiểm tiền gửi.
05/11/2026
Đọc tiếp